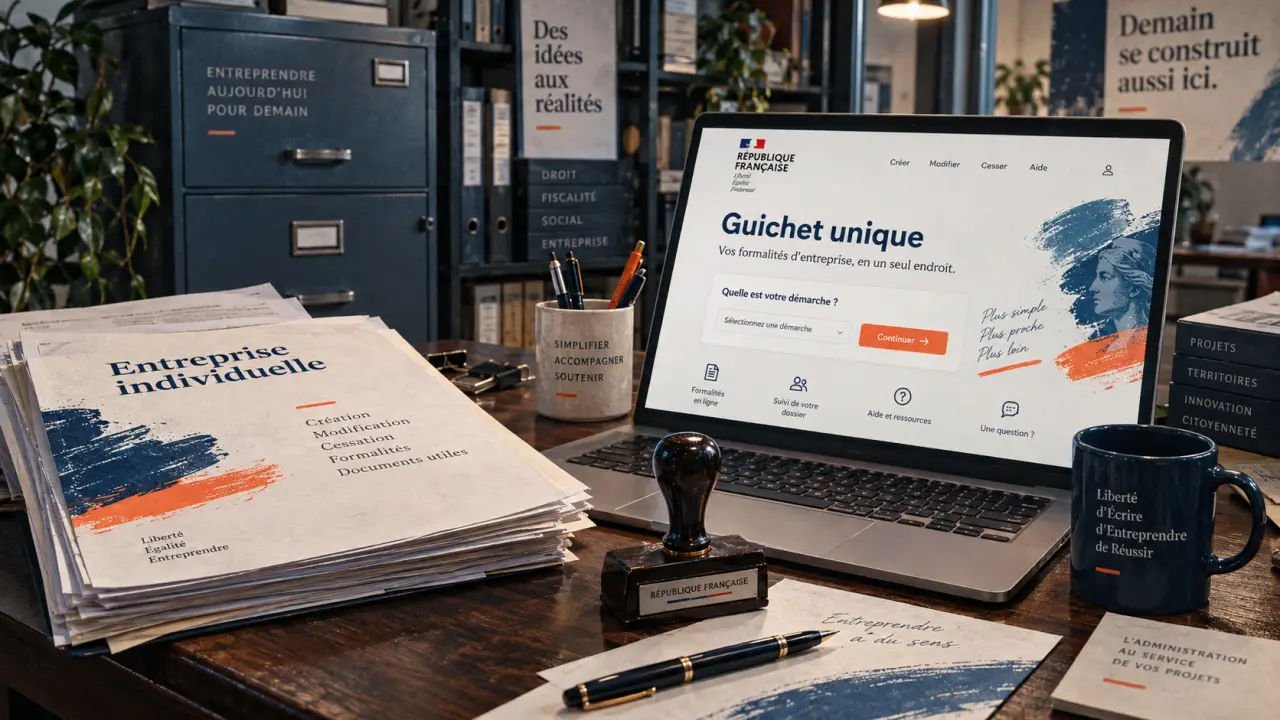
L’entreprise individuelle simplifie le démarrage, avec une fiscalité adaptable et un patrimoine mieux protégé
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Isabelle Girard — Rédactrice en chef
L’entreprise individuelle (EI) convient aux personnes qui souhaitent lancer une activité seules sans créer de société. Elle combine une création simplifiée, l’absence de statuts et de capital social, une gestion directe et plusieurs options fiscales. Depuis la réforme entrée en vigueur le 15 mai 2022, elle prévoit aussi une séparation de principe entre le patrimoine professionnel et le patrimoine personnel. Ce statut n’est pas adapté à tous les projets, mais il peut permettre de démarrer rapidement, de tester une activité ou de travailler seul avec un formalisme limité.
L’entreprise individuelle : une activité exercée en nom propre
Choisir l’entreprise individuelle signifie exercer en son nom propre. L’entrepreneur et l’entreprise ne sont pas deux personnes juridiquement distinctes, contrairement à une EURL ou une SASU. Il n’y a donc ni associé, ni dirigeant à nommer, ni capital social à déposer. L’entrepreneur prend seul les décisions nécessaires au lancement et au développement de son activité.
Quiz sur l’entreprise individuelle
Cette simplicité ne supprime pas les règles applicables. L’activité doit être déclarée via le Guichet unique, et l’entrepreneur doit respecter les obligations comptables, fiscales, sociales et, le cas échéant, réglementaires liées à son métier. L’EI évite toutefois une grande partie du formalisme propre aux sociétés : rédaction de statuts, organisation d’assemblées, dépôt annuel des comptes ou procès-verbaux de décisions.
Les avantages immédiats pour créer et piloter son activité
Pas de statuts, pas de capital social et moins de formalités
Le premier avantage de l’entreprise individuelle tient à sa facilité de création. Une déclaration de début d’activité déposée en ligne suffit à engager les formalités d’immatriculation. L’entrepreneur n’a pas à rédiger de statuts, à fixer une répartition de parts sociales ou à constituer un capital social. Cela réduit le temps de préparation et les frais liés à l’accompagnement juridique, même que le recours à un professionnel peut rester utile dans certaines situations.
Comprendre la séparation des patrimoines de l’entrepreneur individuel – Cette fiche officielle explique la séparation automatique des patrimoines professionnel et personnel depuis le 15 mai 2022.
Au quotidien, la gestion est également plus directe. L’entrepreneur ne rend pas de comptes à des associés et ne doit pas formaliser ses décisions dans des actes de société. Il peut faire évoluer son offre, ses tarifs, son organisation ou ses investissements sans procédure interne. Cette autonomie convient aux consultants, artisans, commerçants, professions libérales et prestataires de services qui portent seuls leur projet.
Des coûts de fonctionnement souvent plus contenus
L’absence de vie sociale formalisée permet de limiter certains coûts récurrents. Une EI n’impose pas les mêmes obligations juridiques qu’une SASU ou une EURL : pas d’assemblée annuelle à préparer, pas de registre des décisions d’associé unique à tenir au même titre, ni de dépôt des comptes sociaux. La comptabilité dépend du régime choisi et de la nature de l’activité, mais le fonctionnement global reste généralement plus léger.
Ce gain ne doit pas conduire à négliger le suivi financier. Un compte bancaire dédié à l’activité, un classement régulier des pièces et une vision claire des encaissements, des dépenses et des échéances restent indispensables. La simplicité du statut est surtout efficace lorsque l’organisation administrative reste elle-même régulière.
Une décision plus directe au quotidien
Dans une activité naissante, la trésorerie mérite une attention particulière. Entre les délais de paiement des clients, les cotisations, la TVA éventuelle et l’impôt, l’entrepreneur doit savoir à quel moment l’argent est réellement disponible. L’EI facilite cette gestion, car les décisions ne passent pas par plusieurs niveaux de gouvernance. En suivant chaque mois le chiffre d’affaires encaissé, les charges fixes et la marge nécessaire pour se rémunérer, il devient plus simple de repérer le moment où le régime choisi doit être réévalué, avant qu’une difficulté de trésorerie ne s’installe.
Micro-entreprise, impôt sur le revenu ou IS : une souplesse à utiliser avec méthode
L’entreprise individuelle désigne un cadre juridique. La micro-entreprise est un régime simplifié qui peut s’appliquer à une EI, sous réserve de respecter les conditions prévues. Cette distinction est essentielle : un micro-entrepreneur est un entrepreneur individuel, mais toutes les entreprises individuelles ne relèvent pas du régime micro.
Le régime micro pour tester une activité avec peu de gestion
Le régime de la micro-entreprise est adapté lorsque l’activité génère peu de charges et que l’entrepreneur recherche une gestion administrative allégée. Il repose notamment sur un calcul des cotisations selon le chiffre d’affaires déclaré, dans le cadre du régime micro-social. La comptabilité est simplifiée, avec notamment la tenue d’un livre des recettes et, selon l’activité, d’un registre des achats.
Sur le plan fiscal, l’impôt sur le revenu est calculé après un abattement forfaitaire représentatif des charges. Cette logique est pratique lorsque les dépenses réelles restent faibles. En revanche, si les achats, frais de déplacement, investissements ou loyers pèsent fortement sur l’activité, l’abattement forfaitaire peut être moins favorable que la déduction des charges réelles dans une EI au régime réel. Le versement libératoire de l’impôt sur le revenu peut aussi être envisagé par les personnes qui remplissent les conditions requises.
L’option pour l’impôt sur les sociétés
Par défaut, les bénéfices de l’entreprise individuelle sont imposés à l’impôt sur le revenu, dans la catégorie correspondant à l’activité : bénéfices industriels et commerciaux ou bénéfices non commerciaux, notamment. L’entrepreneur peut toutefois opter pour l’impôt sur les sociétés. Cette option permet de distinguer davantage le résultat conservé pour financer l’activité et les sommes prélevées pour ses besoins personnels.
L’IS peut devenir intéressant lorsqu’une partie significative du bénéfice doit rester dans l’entreprise pour investir, constituer une réserve ou accompagner la croissance. Ce choix modifie la fiscalité, la rémunération de l’entrepreneur et le traitement social des revenus. Il doit être étudié à partir de prévisions réalistes de bénéfice, de charges et de besoins personnels. La renonciation à l’option n’est possible que dans le délai prévu, soit jusqu’aux cinq premiers exercices. Une simulation avec un expert-comptable ou le service des impôts des entreprises permet de mesurer les conséquences avant de s’engager.
La séparation des patrimoines : une protection importante, mais pas absolue
Depuis le 15 mai 2022, le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel sont séparés de plein droit. Les biens, droits, obligations et sûretés utiles à l’activité composent le patrimoine professionnel. En principe, les créanciers professionnels ne peuvent agir que sur ce patrimoine. Les biens personnels bénéficient ainsi d’une protection renforcée par rapport à l’ancien fonctionnement de l’EI.
Cette évolution a fait disparaître l’intérêt de l’ancienne EIRL, dont le mécanisme reposait précisément sur l’affectation d’un patrimoine professionnel. Elle ne dispense pas de mesurer les risques : une renonciation à la séparation peut être demandée dans certaines conditions, par exemple pour obtenir un financement. Les créanciers personnels conservent également des droits sur le patrimoine personnel. Une garantie personnelle, une caution ou un engagement pris sans en comprendre la portée peut donc réduire concrètement la protection attendue.
Avant de signer un prêt, un bail commercial ou une garantie, l’entrepreneur a intérêt à identifier ce qui est demandé : engagement de l’EI, sûreté sur un bien professionnel ou caution personnelle. Cette distinction peut être plus déterminante pour la sécurité du foyer que le seul choix du statut juridique.
EI, micro-entreprise, EURL ou SASU : le bon choix dépend du projet
L’EI est souvent choisie pour sa rapidité et sa simplicité, tandis qu’une société peut mieux répondre à un projet avec associés, investisseurs ou besoins de structuration plus poussés. Le tableau suivant permet de situer les principales différences sans remplacer une analyse personnalisée.
| Forme ou régime | Pour quel besoin principal ? | Points forts | Points de vigilance |
|---|---|---|---|
| Entreprise individuelle | Exercer seul avec un cadre direct | Pas de statuts ni de capital, gestion souple, séparation des patrimoines | Pas d’associé possible, fiscalité et charges à anticiper |
| Micro-entreprise | Tester ou démarrer avec une faible structure de coûts | Déclarations et comptabilité simplifiées, régime micro-social | Plafonds applicables, charges réelles non déductibles |
| EURL | Créer seul dans une société | Cadre sociétaire, possibilité d’accueillir un associé ultérieurement | Statuts et formalisme juridique plus importants |
| SASU | Préparer une organisation sociétaire évolutive | Souplesse statutaire, image parfois recherchée par certains partenaires | Coût et gestion administrative généralement plus élevés |
Dans quels cas l’entreprise individuelle est-elle vraiment adaptée ?
L’entreprise individuelle est un choix cohérent pour une personne qui exerce seule, veut démarrer sans attendre et ne prévoit pas d’ouvrir immédiatement son capital. Elle répond bien aux activités de conseil, de création, de vente, d’artisanat ou de service dont le fonctionnement reste lisible et dont le niveau de risque peut être encadré. Elle peut aussi servir à valider une clientèle et un modèle économique avant de choisir, si nécessaire, une structure sociétaire.
Elle peut être moins adaptée lorsque le projet implique plusieurs fondateurs, une recherche d’investisseurs, une forte exposition financière ou un développement nécessitant une gouvernance complexe. Dans ce cas, l’EURL ou la SASU méritent d’être comparées avec précision. Le bon réflexe consiste à partir du projet réel : chiffre d’affaires envisagé, dépenses déductibles, besoin de rémunération, investissements, risque contractuel et ambition de croissance.
En résumé, l’avantage d’une entreprise individuelle est d’offrir un cadre accessible sans imposer un régime fiscal unique. Elle permet de commencer simplement, de choisir entre le régime micro, l’impôt sur le revenu ou l’option pour l’IS selon la situation, tout en bénéficiant d’une protection patrimoniale renforcée. Cette souplesse devient un véritable atout lorsqu’elle s’accompagne d’un suivi régulier et d’un choix fiscal réfléchi.
- L’entreprise individuelle simplifie le démarrage, avec une fiscalité adaptable et un patrimoine mieux protégé - 2 octobre 2026
- Le support client IA accélère les réponses sans remplacer le jugement humain - 1 octobre 2026
- Calcul de l’avantage en nature voiture : les taux varient selon l’achat, la location et la date - 30 septembre 2026
Articles qui pourraient vous intéresser :
 Est-il dangereux de donner un relevé de compte ? risques et bonnes pratiques
 Business plan Excel : 4 tableaux indispensables pour valider votre rentabilité sur 3 ans
 Investir en bourse avec 50 € par mois : la stratégie pour bâtir un capital durable
 Prévision de trésorerie : encaissements, décaissements et méthode pour piloter 30, 60, 90 jours ou 12 mois