Plafond épargne retraite : calcul, avis d’impôt et déduction PER
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Le plafond épargne retraite est la limite dans laquelle vos versements peuvent être déduits de votre revenu imposable. Il figure sur votre avis d’impôt, dans la rubrique du même nom. Le montant affiché tient compte de vos droits calculés et, le cas échéant, des plafonds non utilisés des années précédentes.
Ce n’est pas une limite générale de versement sur un plan d’épargne retraite, ou PER. Vous pouvez verser davantage, mais la part qui dépasse votre plafond disponible ne vous donnera pas de déduction supplémentaire. Pour un couple marié ou pacsé, une mise en commun des plafonds peut aussi être demandée.
Que signifie le plafond épargne retraite ?
Lorsque vous effectuez un versement volontaire déductible sur un PER, vous pouvez diminuer le revenu retenu pour calculer votre impôt. La déduction est limitée à votre plafond disponible. Elle ne correspond pas à une somme remboursée directement par le fisc.
Prenons un exemple simple : vous versez 3 000 € sur votre PER et disposez d’un plafond suffisant. Si toute la somme déduite aurait été imposée au taux marginal de 30 %, l’économie d’impôt est de 900 €. Si une partie du revenu concerné relève d’une tranche inférieure, l’économie réelle sera moindre.
L’intérêt immédiat dépend de votre imposition : une personne peu ou pas imposée peut retirer peu d’avantage d’une déduction à l’entrée.
Le plafond concerne notamment les versements volontaires sur un PER. D’anciens produits, comme le PERP ou certains contrats Madelin, entrent aussi dans le paysage de l’épargne retraite et peuvent avoir une incidence sur les droits disponibles. Les dispositifs d’entreprise, comme le PER collectif ou le PER obligatoire, peuvent également intervenir dans le calcul.
Où trouver le montant sur votre avis d’impôt ?
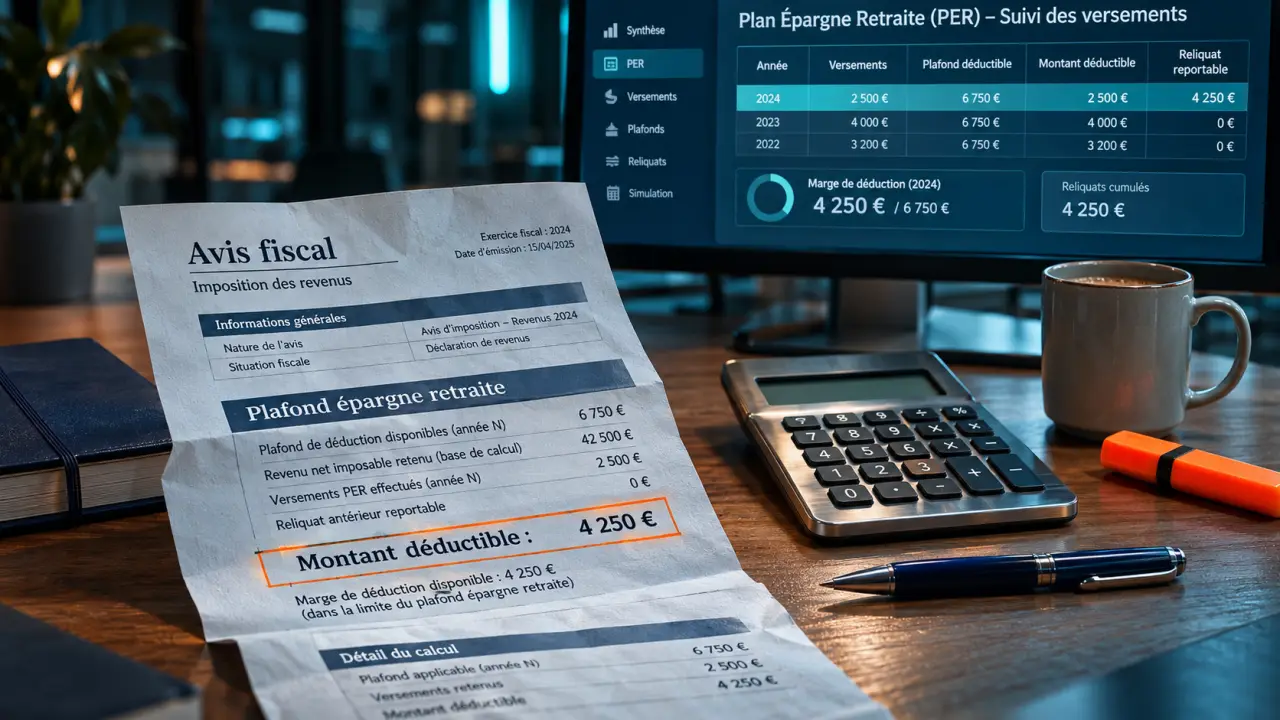
Ouvrez votre dernier avis d’impôt sur le revenu et cherchez la rubrique « Plafond épargne retraite ». Elle présente les droits propres à chaque personne concernée, même lorsque les revenus sont déclarés dans un même foyer fiscal.
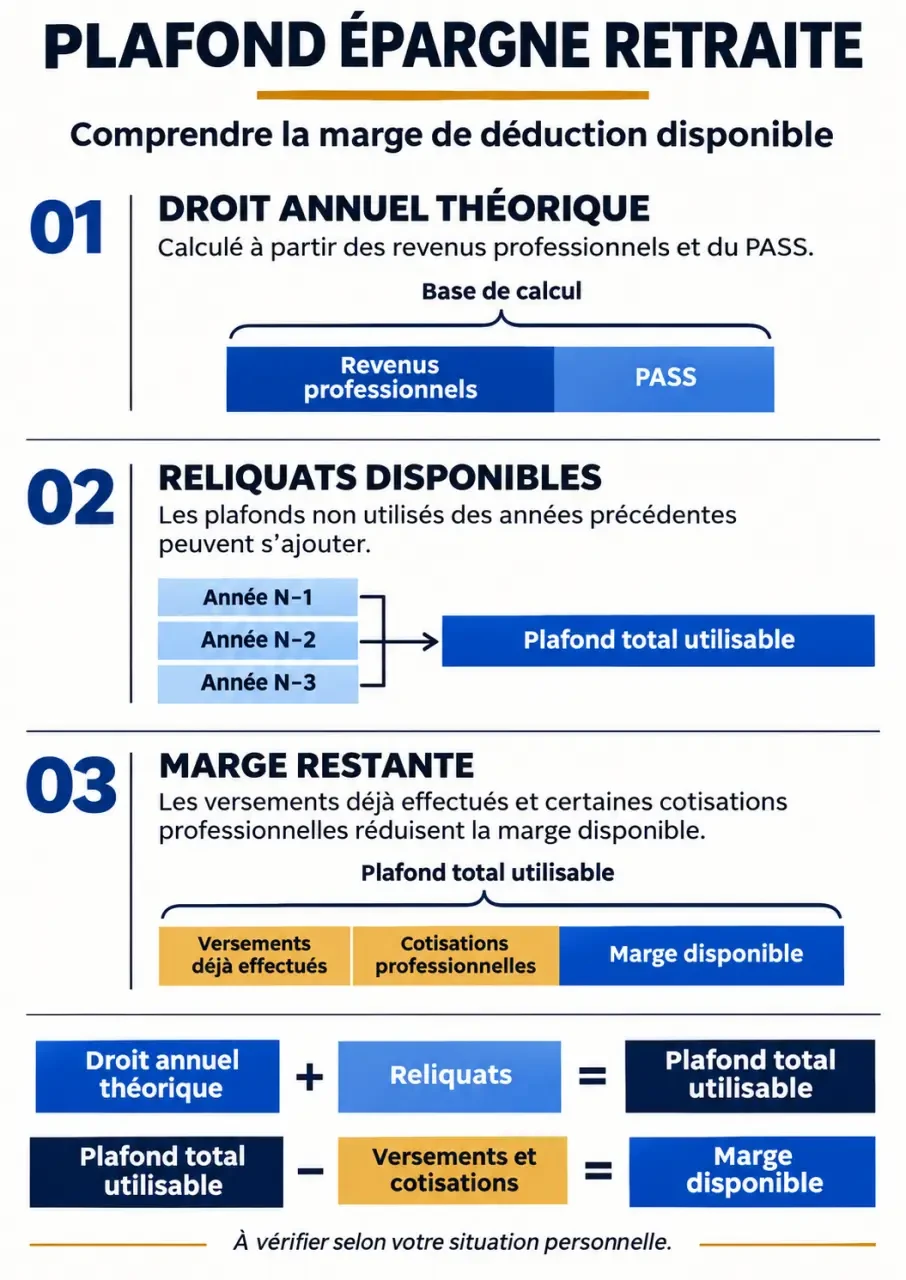
La rubrique distingue généralement le droit calculé pour l’année et les reliquats issus des années précédentes. Le total indique la marge de déduction disponible pour les versements de l’année mentionnée sur l’avis. L’administration établit ce montant automatiquement à partir des informations dont elle dispose.
Lire la ligne sans confondre les années
- Repérez l’année des versements à laquelle s’applique le total affiché : elle ne correspond pas nécessairement à l’année des revenus qui ont servi au calcul.
- Identifiez votre colonne si plusieurs personnes figurent sur l’avis.
- Distinguez le plafond calculé pour l’année des droits antérieurs encore disponibles.
- Comparez le total à vos versements volontaires déjà effectués pendant l’année, ainsi qu’à ceux que vous envisagez.
Le plafond affiché n’est pas le montant que vous devez obligatoirement verser. Pour estimer votre marge restante, retirez du total applicable les versements déductibles déjà effectués pendant l’année, avant prise en compte d’une éventuelle mutualisation.
Gardez aussi la trace des versements effectués sur plusieurs contrats : changer de PER ne crée pas un nouveau plafond fiscal.
Comment le plafond épargne retraite est-il calculé ?
Le calcul dépend de votre activité et de vos revenus professionnels. Pour un salarié, le droit annuel correspond en principe à 10 % des revenus professionnels de l’année précédente, retenus dans la limite de huit fois le plafond annuel de la Sécurité sociale, ou PASS. Si elle est plus favorable, une base minimale égale à 10 % du PASS de l’année précédente s’applique. Le droit annuel maximal correspond ainsi à 10 % de huit PASS. Les montants en euros évoluent avec le PASS.
Pour un indépendant, les bénéfices professionnels imposables servent de base et des règles propres aux travailleurs non salariés s’appliquent. Il faut distinguer les versements déduits du revenu global de ceux qui sont déduits du bénéfice professionnel. Le chiffre d’affaires ne correspond pas nécessairement au bénéfice imposable.
La formule pour les versements professionnels d’un indépendant
Pour les cotisations déduites du bénéfice professionnel, le plafond comprend en principe deux parts : 10 % du bénéfice imposable retenu dans la limite de huit PASS, puis 15 % de la fraction de ce bénéfice comprise entre un PASS et huit PASS. Un minimum égal à 10 % du PASS s’applique si son résultat est plus favorable. Le PASS utilisé est celui de l’année du versement.
Ce plafond professionnel et le plafond indiqué sur l’avis ne sont pas deux enveloppes entièrement indépendantes. Certaines cotisations déduites au titre de l’activité réduisent les droits utilisables pour la déduction du revenu global. La part supplémentaire liée à la fraction du bénéfice comprise entre un et huit PASS suit un traitement particulier dans ce calcul.
| Situation | Base à retenir | Point de vigilance |
|---|---|---|
| Salarié | Revenus professionnels retenus pour le calcul fiscal | La règle de 10 % s’accompagne d’un minimum et d’une limite. |
| Travailleur indépendant | Bénéfices professionnels imposables | La déduction du bénéfice professionnel et celle du revenu global obéissent à des règles distinctes. |
| Activités salariée et indépendante | Revenus des activités concernées | Les droits et les cotisations doivent être appréciés ensemble, sans additionner mécaniquement deux plafonds théoriques. |
Le calcul annuel ne donne pas nécessairement le total utilisable : les droits antérieurs et certaines cotisations peuvent modifier le résultat. Le montant figurant sur l’avis rassemble ces éléments dans la mesure où ils sont connus de l’administration.
Pourquoi votre plafond peut-il être réduit ?
Certains avantages retraite déjà obtenus dans un cadre professionnel peuvent diminuer la place laissée à la déduction de vos versements personnels. Cela concerne notamment certaines cotisations obligatoires, certains abondements de l’employeur et, sous conditions, des droits issus d’un compte épargne-temps ou de jours de repos monétisés.
Ce mécanisme explique qu’un collègue ayant un revenu proche du vôtre puisse afficher un plafond différent. Les reliquats personnels et les sommes déjà prises en compte pour l’épargne retraite influencent aussi le résultat.
Comment augmenter son plafond ?
Le plafond de l’année découle de vos revenus professionnels : verser davantage ne le relève pas. Plusieurs éléments peuvent toutefois élargir la marge de déduction réellement utilisable.
- Mobiliser les reliquats : les droits non utilisés des années précédentes s’ajoutent au plafond de l’année, tant qu’ils restent valables.
- Mutualiser en couple : pour les personnes mariées ou pacsées imposées ensemble, la limite est appréciée en commun après option.
- Tenir compte des revenus professionnels : une hausse des revenus peut relever le droit calculé, dans la limite liée au PASS.
- Identifier les sommes qui réduisent le plafond : certaines cotisations et certains abondements diminuent la place disponible pour vos versements personnels.
Comment utiliser les plafonds non consommés ?
Si vous n’avez pas utilisé tous vos droits de déduction au cours d’une année, la fraction restante peut être reportée sur les années suivantes. La durée dépend de l’année d’origine du droit : elle est de trois ou cinq ans selon le cas. Ces droits antérieurs s’ajoutent au plafond calculé pour l’année et apparaissent dans le détail de votre avis.
Cette réserve peut rendre possible un versement déductible supérieur au seul plafond de l’année. Le plafond de l’année est utilisé en premier, puis les reliquats disponibles, en commençant par les plus anciens.
Les reliquats ne restent pas disponibles indéfiniment. Leur détail par année vous aide à repérer ceux qui approchent de leur échéance. Avant un versement important, partez du total applicable à l’année du paiement, plutôt que d’additionner d’anciens avis : un droit peut déjà avoir été utilisé ou avoir expiré.
Un couple peut-il réunir ses plafonds ?
Oui. Les personnes mariées ou pacsées soumises à une imposition commune peuvent demander la mutualisation de leurs plafonds. Chaque membre conserve son plafond individuel dans le calcul, mais la limite utilisable pour les versements du couple est appréciée en commun après l’option.
Cette possibilité peut être utile si l’un des deux verse plus que son propre plafond tandis que l’autre dispose de droits inutilisés. Le surplus du premier peut alors être déduit dans la limite des droits disponibles du couple. La mutualisation ne crée pas de droits supplémentaires : elle permet d’utiliser ensemble ceux qui existent déjà.
La mise en commun ne s’applique pas automatiquement : elle doit être demandée dans la déclaration de revenus, par la case prévue à cet effet, notamment la case 6QR. Elle concerne les couples mariés ou pacsés imposés ensemble, pas deux concubins simplement parce qu’ils vivent à la même adresse.
Que se passe-t-il si vous dépassez le plafond ?
Un PER n’impose pas de plafond légal général aux versements volontaires. Vous pouvez donc y placer plus que votre marge de déduction. En revanche, la fraction excédentaire ne réduit pas davantage votre revenu imposable. Elle reste investie sur votre plan : elle n’est pas perdue du seul fait du dépassement.
Autre choix possible : renoncer à la déduction de tout ou partie de certains versements volontaires. Ce choix change leur traitement fiscal à la sortie. Il peut être pertinent si vous êtes peu imposé aujourd’hui et souhaitez privilégier la fiscalité future, mais il ne faut pas comparer les deux options uniquement sur l’impôt de l’année du versement.
En cas de sortie en capital, les sommes correspondant aux versements volontaires déduits sont imposées au titre du revenu, tandis que les gains suivent leur propre régime fiscal. Pour les versements volontaires non déduits, le capital correspondant aux versements est exonéré d’impôt sur le revenu à la sortie ; les gains restent imposables. Une sortie en rente obéit à d’autres règles.
Avant de décider du montant, posez-vous trois questions : quelle somme reste disponible sur votre avis après vos versements déjà réalisés ? Des reliquats vont-ils bientôt expirer ? Votre besoin d’argent avant la retraite est-il compatible avec les conditions de sortie du plan ? Une économie fiscale immédiate ne transforme pas le PER en épargne disponible à tout moment.
Situations particulières : quels points regarder ?
- Premier avis ou changement de situation : ne supposez pas que votre plafond correspond à celui d’un proche. Le minimum de calcul peut ouvrir des droits même lorsque les revenus professionnels retenus sont faibles ou absents.
- Non-résident ou retour en France : le plafond repose notamment sur les revenus professionnels retenus pour l’impôt en France. Sous conditions, une personne qui s’installe ou se réinstalle en France peut bénéficier de règles particulières pour les années antérieures.
- Épargne retraite d’entreprise : distinguez vos versements volontaires des sommes versées par l’employeur ou à titre obligatoire. Elles ne produisent pas toutes le même effet sur votre marge personnelle.
- Plusieurs PER : additionnez vos versements volontaires déductibles de l’année, quel que soit le contrat utilisé, avant de les comparer au plafond disponible.
Une fois le versement effectué, conservez le justificatif transmis par le gestionnaire et reportez le montant déductible dans votre déclaration de revenus.
- Formation management d’équipe : comment choisir le bon programme ? - 22 novembre 2026
- Plafond épargne retraite : calcul, avis d’impôt et déduction PER - 21 novembre 2026
- Lemagdesentrepreneurs.fr recrutement : secteurs en tension, critères, formation et reconversion en PME - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Meilleure banque pour placer son argent : 5 critères pour optimiser votre épargne
 Investir 10 000 euros : 3 stratégies pour équilibrer sécurité et performance
 Simulation revenu SASU : 4 étapes pour transformer votre chiffre d’affaires en salaire net
 PEE : 13 cas de déblocage anticipé et le délai de 6 mois à respecter