La société en nom propre protège déjà votre patrimoine personnel (sous conditions)
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en business
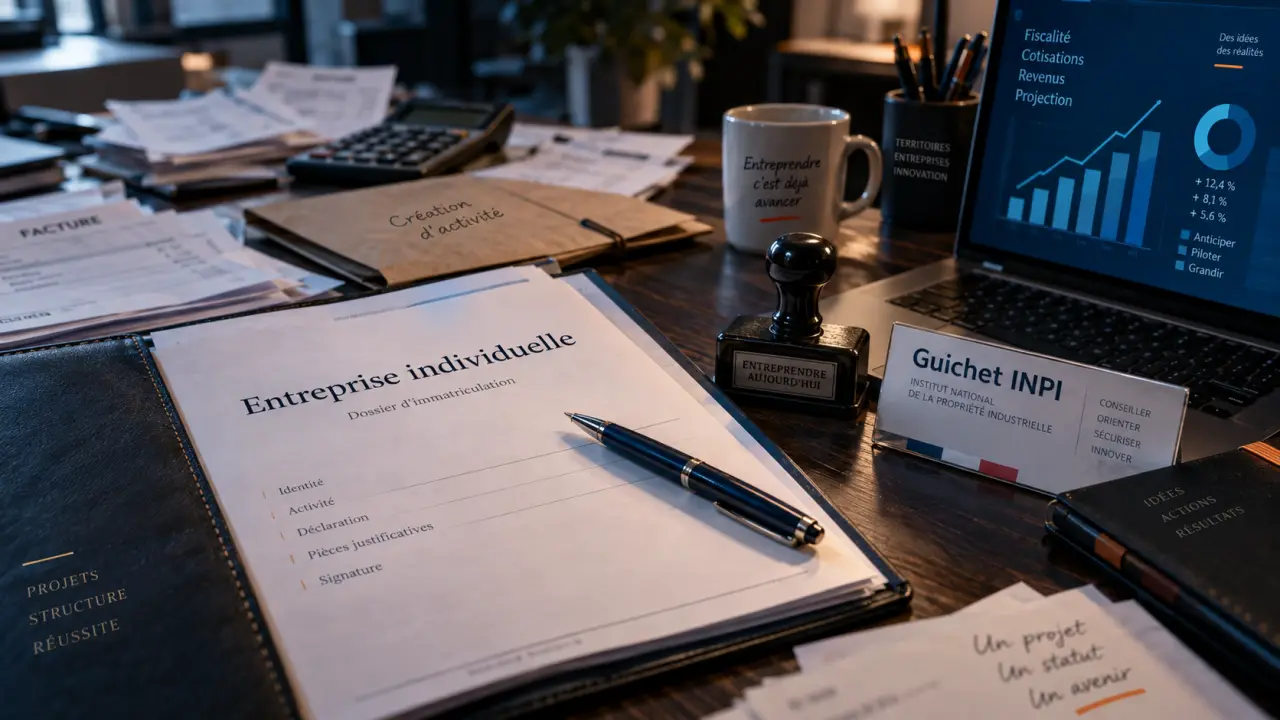
Derrière l’expression « société en nom propre » se cache en réalité l’entreprise individuelle, la forme juridique la plus choisie par les créateurs d’entreprise en France. Avant de signer quoi que ce soit, il faut comprendre ce que ce statut implique vraiment : qui est responsable, comment on est imposé, et ce que la loi protège réellement depuis 2022.
Ce que recouvre vraiment la « société en nom propre »
Le terme est trompeur, et c’est souvent la première source de confusion. Une société en nom propre n’est pas une société au sens juridique du terme : il s’agit d’une entreprise individuelle (EI), une structure dans laquelle l’entrepreneur et son activité professionnelle ne forment qu’une seule et même personne juridique. Il n’existe pas de personnalité morale distincte, contrairement à une EURL ou une SASU. Concrètement, c’est vous, en tant que personne physique, qui exercez l’activité, qui signez les contrats et qui êtes identifié auprès de l’administration.
La micro-entreprise n’est pas une forme juridique à part : c’est un régime fiscal et social simplifié applicable à l’entreprise individuelle, tant que le chiffre d’affaires reste sous certains plafonds. Beaucoup d’entrepreneurs confondent les deux, alors qu’il s’agit d’une option appliquée sur une structure juridique unique. Ce choix massif n’est pas anodin : selon l’INSEE, 63 % des entreprises créées en 2023 étaient des entreprises individuelles, preuve que ce format reste la porte d’entrée privilégiée pour se lancer sans lourdeur administrative.
Les forces et les limites de l’entreprise individuelle
Choisir ce statut, c’est accepter un compromis assez net entre simplicité d’un côté et exposition personnelle de l’autre. Les deux faces de la pièce méritent d’être posées avant de se décider.
Créer une entreprise – Se préparer à la création d’entreprise · Aide à la définition des options fiscales · Les aides financières à la création d’entreprise Formalités de création …
Ce qui joue en faveur de l’entrepreneur
Le principal atout de l’entreprise individuelle, c’est l’absence de capital social à constituer : on peut démarrer une activité commerciale pour environ 25 euros de frais d’immatriculation, et une activité libérale sans frais du tout. La gestion comptable est également allégée, en particulier sous le régime micro, où il n’est pas nécessaire de tenir une comptabilité complète. Enfin, l’entrepreneur garde une liberté de décision totale : pas d’associés, pas d’assemblée générale, pas de statuts à faire voter pour changer de cap.
Ce qui peut freiner la croissance
À l’inverse, cette simplicité a un prix structurel. L’entreprise individuelle ne permet pas d’accueillir des associés ni de lever des fonds en ouvrant le capital, ce qui limite les perspectives de croissance pour les projets ambitieux. La fiscalité peut aussi peser plus lourd qu’anticipé une fois les revenus en hausse, puisque l’imposition par défaut suit le barème progressif de l’impôt sur le revenu, sans le plafonnement qu’offre l’impôt sur les sociétés. Enfin, la transmission de l’entreprise à un repreneur ou à un héritier est plus complexe que pour une société, faute de parts sociales à céder.
Il y a d’ailleurs une image qui aide à comprendre cette différence fondamentale. Une société comme l’EURL ou la SASU fonctionne comme un écran juridique : elle crée une personne morale distincte qui agit, contracte et s’endette à la place du dirigeant, lequel reste derrière cet écran. L’entreprise individuelle, elle, retire cet écran. Il n’y a plus d’intermédiaire fictif entre la personne et l’activité : l’entrepreneur avance à visage découvert, pour le meilleur comme pour le pire. C’est précisément cette absence d’écran qui explique pourquoi le législateur a dû intervenir en 2022 pour redonner une forme de protection à ceux qui exercent sans lui.
Micro-entreprise ou régime réel : quel cadre fiscal choisir
Une fois le statut d’entreprise individuelle posé, il reste à choisir le régime fiscal et social qui l’accompagne, et c’est souvent là que se joue la rentabilité réelle de l’activité.
Les plafonds et la franchise de TVA
Le régime micro-entreprise reste accessible tant que le chiffre d’affaires ne dépasse pas certains seuils : 188 700 euros pour une activité de vente de marchandises et 77 700 euros pour une activité de services, des plafonds révisés à 203 100 euros et 83 600 euros pour 2026. Au-delà, l’entrepreneur bascule vers un régime réel, simplifié jusqu’à 945 000 euros de chiffre d’affaires en vente ou 286 000 euros en services, puis normal au-delà. Côté TVA, une franchise s’applique jusqu’à 85 000 euros pour la vente et 37 500 euros pour les services, ce qui permet de ne pas facturer la TVA à ses clients tant que ces seuils ne sont pas atteints.
Rester à l’impôt sur le revenu ou opter pour l’IS
Par défaut, les bénéfices de l’entreprise individuelle sont imposés à l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC) selon l’activité exercée. Depuis 2022, il est toutefois possible d’opter pour l’impôt sur les sociétés, un choix irrévocable après cinq ans. Le taux applicable est alors de 15 % jusqu’à 42 500 euros de bénéfice, puis 25 % au-delà, ce qui peut s’avérer avantageux dès que les revenus professionnels dépassent largement les besoins personnels de l’entrepreneur et que laisser du résultat dans l’activité devient pertinent.
Protection du patrimoine et régime social du dirigeant
C’est la question qui revient le plus souvent, et pour cause : exercer sans écran juridique a longtemps signifié exposer ses biens personnels aux dettes professionnelles.
Depuis la loi du 14 février 2022, cette logique a changé. La séparation entre le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel est désormais automatique, sans démarche particulière à effectuer. En cas de difficultés professionnelles, les créanciers liés à l’activité ne peuvent en principe plus se retourner sur la résidence principale ou les biens personnels non affectés à l’exploitation. Cette protection reste toutefois encadrée : elle ne s’applique pas si l’entrepreneur a donné sa caution personnelle sur un crédit professionnel, ni en cas de fraude ou de manquement grave à ses obligations fiscales et sociales.
Sur le plan social, l’entrepreneur individuel relève de la Sécurité sociale des indépendants (SSI) et cotise en tant que travailleur non salarié (TNS). Ces cotisations représentent environ 45 % du bénéfice réalisé et couvrent la maladie, la retraite de base et complémentaire, ainsi que les indemnités journalières. La couverture reste globalement moins généreuse que celle d’un salarié ou d’un dirigeant assimilé-salarié de SASU, notamment sur la retraite, ce qui pousse certains indépendants à compléter par une prévoyance privée.
Créer et faire évoluer son entreprise en nom propre
Les formalités de création sont volontairement réduites au strict nécessaire. Toute la démarche passe désormais par le guichet unique de l’INPI, où il faut déclarer son identité, son activité et, selon les cas, fournir un justificatif de qualification professionnelle. Le coût de création reste quasi nul : gratuit pour une activité libérale, autour de 25 euros pour une activité commerciale, avec un délai de traitement de quelques jours seulement.
Ce statut n’est pas pour autant figé dans le temps. Beaucoup d’entrepreneurs démarrent en entreprise individuelle, parfois sous régime micro, avant de basculer vers une société une fois l’activité installée, notamment pour s’associer, lever des fonds ou préparer une transmission plus simple à organiser. Ce passage implique de créer une nouvelle structure et d’y transférer l’activité, ce qui demande un peu d’anticipation, mais rien n’empêche de commencer léger avant de structurer davantage son projet au moment où le volume d’affaires le justifie réellement.
Articles qui pourraient vous intéresser :
 Objets connectés : gadget superflu ou levier réel pour votre sécurité, votre confort et vos économies ?
 E-commerce : 6 étapes clés pour lancer sa boutique en ligne sans stock
 Gestion de projet : 4 méthodes pour structurer vos équipes et éviter les retards
 Quels défauts citer en entretien sans se piéger, sans mentir, sans se disqualifier ?