Gestionnaire de trésorerie : missions, salaire et formation pour piloter les liquidités
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Le gestionnaire de trésorerie veille à ce que l’entreprise dispose du bon niveau de liquidités, au bon moment et au bon endroit. Il suit les flux, anticipe les tensions de caisse, place les excédents et sécurise les financements. Ce poste de la direction financière prend une dimension particulière lorsque l’activité se développe, s’internationalise ou connaît des décalages de paiement.
Un rôle de pilote entre liquidité, financement et banques
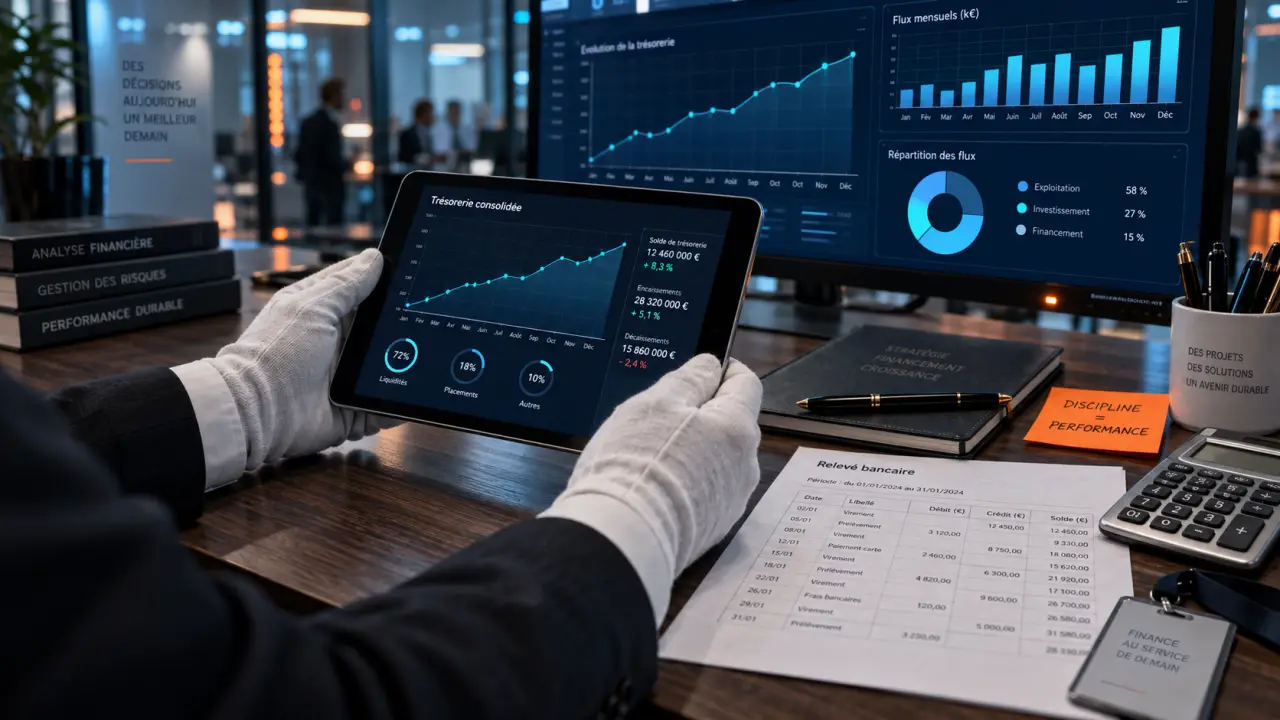
Le gestionnaire de trésorerie organise le suivi des encaissements et des décaissements pour préserver la solvabilité de l’entreprise. Il rassemble des informations issues des factures clients, des échéances fournisseurs, de la paie, des impôts et des emprunts afin d’obtenir une vision fiable de la position de trésorerie. Cette lecture quotidienne aide à décider s’il faut mobiliser une ligne de crédit, arbitrer un placement ou accélérer une action de recouvrement.
Testez vos connaissances sur le métier de gestionnaire de trésorerie
6 questions pour vérifier votre compréhension des missions, des risques et des outils de la trésorerie.
Veuillez répondre aux 6 questions avant de valider.
Rattaché à la direction financière, au directeur administratif et financier ou à un responsable trésorerie, il travaille avec la comptabilité, le contrôle de gestion, les équipes opérationnelles et les partenaires bancaires. Dans une PME, son périmètre peut être très polyvalent. Dans un grand groupe, il peut se spécialiser dans le cash management, les financements, la gestion des risques ou les relations bancaires.
Une fonction distincte de la comptabilité
La comptabilité enregistre et justifie les opérations. La trésorerie s’intéresse d’abord à leur date de règlement effective et à leur impact sur le cash disponible. Le rapprochement bancaire reste nécessaire, mais le gestionnaire de trésorerie adopte surtout une démarche prospective : il anticipe les entrées et les sorties d’argent, puis agit avant qu’un déséquilibre ne devienne coûteux.
| Fonction | Priorité principale | Horizon de travail |
|---|---|---|
| Gestionnaire de trésorerie | Prévoir et sécuriser les flux de liquidités | Quotidien à moyen terme |
| Trésorier groupe | Centraliser et optimiser la trésorerie des entités | Court à long terme |
| Responsable trésorerie | Définir la politique, encadrer l’équipe et négocier | Moyen à long terme |
Ce que fait un gestionnaire de trésorerie au quotidien
La journée commence souvent par la mise à jour des soldes bancaires et le contrôle des mouvements attendus. Une position de trésorerie fiable permet de repérer rapidement un compte débiteur, un encaissement en retard ou un prélèvement inhabituel. Le professionnel actualise ensuite ses tableaux de bord et transmet les alertes utiles aux équipes concernées.
Prévoir, ajuster et financer les besoins
Les prévisions de trésorerie occupent une place centrale dans le métier. À partir du budget de trésorerie, des historiques et des données transmises par les différents services, le gestionnaire projette les besoins à court, moyen et long terme. Si une tension se dessine, il peut préparer le recours à une ligne de crédit, organiser un financement ou renégocier certaines conditions. Lorsqu’un excédent apparaît, il recherche un placement à court terme compatible avec le niveau de disponibilité attendu.
- Suivre les encaissements clients, les paiements fournisseurs, les salaires et les échéances fiscales ;
- Établir des prévisions de trésorerie et des reportings financiers ;
- Optimiser les frais bancaires et les conditions de financement ;
- Gérer les placements à court terme et les liquidités excédentaires ;
- Participer aux négociations avec les banques et aux dossiers de financement ;
- Contrôler les flux et contribuer à leur sécurisation.
Maîtriser les risques de taux et de change
Dans les entreprises exposées à plusieurs devises ou à des financements à taux variable, le gestionnaire de trésorerie analyse aussi les risques financiers. Il peut participer à la mise en œuvre de produits de couverture, en lien avec les décideurs et les banques. L’objectif est de réduire l’incertitude, car une variation de change ou de taux peut affecter directement les marges et la capacité de paiement.
Son travail consiste aussi à comparer les prévisions avec les mouvements réels. Un retard client, une échéance fiscale ou un achat exceptionnel peut modifier rapidement la position de trésorerie. En repérant les écarts, le gestionnaire identifie les points de friction entre les ventes, l’approvisionnement et les paiements. Il suit ainsi la circulation du cash, plutôt qu’un simple solde bancaire à un instant donné.
Compétences et outils : la rigueur ne suffit pas
Ce métier demande une solide culture financière : analyse des flux, lecture des comptes, mécanismes de financement, fiscalité et compréhension des produits bancaires. La maîtrise d’Excel est généralement indispensable pour structurer les données, vérifier une prévision et produire des reportings clairs. La précision compte à chaque étape, car une erreur de date, de montant ou de devise peut fausser une décision de financement ou de placement.
Fiche métier officielle : découvrez le métier de gestionnaire – Explorez les missions, compétences et perspectives du métier de gestionnaire sur France Travail.
Des logiciels pour fiabiliser le cash management
Selon l’organisation, le gestionnaire de trésorerie utilise un logiciel spécialisé comme Kyriba ou Sage Trésorerie, ainsi qu’un ERP tel que SAP. Ces outils facilitent la récupération des relevés bancaires, la consolidation des positions, le suivi des prévisions et le reporting. Dans un groupe, ils peuvent aussi accompagner le cash pooling, qui centralise les liquidités des différentes filiales, ou le netting, qui compense certaines créances et dettes intragroupe.
Les compétences relationnelles comptent également. Il faut savoir dialoguer avec des interlocuteurs non financiers, obtenir une information exploitable, présenter une alerte à la direction et entretenir une relation professionnelle avec les banques. L’anglais est souvent utile dans les groupes internationaux, notamment pour les opérations en devises, les contrats et les échanges avec les filiales.
Rémunération et débouchés : une progression liée au périmètre
La rémunération dépend de l’expérience, de la taille de l’entreprise, de la localisation et de la technicité du périmètre. Un profil débutant peut se situer entre 35 000 € et 42 000 € brut par an. Avec une première expérience et davantage d’autonomie sur les prévisions, les relations bancaires ou les risques, la fourchette se situe généralement entre 45 000 € et 60 000 € brut par an. Les profils confirmés, notamment sur des fonctions de responsable ou de trésorier groupe, peuvent atteindre jusqu’à 80 000 € voire plus.
Les évolutions sont variées : responsable trésorerie, trésorier groupe, responsable cash management, contrôleur financier ou, avec une expérience plus large, directeur financier. Les recruteurs se trouvent dans des PME structurées, des ETI, des groupes internationaux, des banques, des cabinets de conseil et des structures ayant des flux importants ou une activité à l’export. La digitalisation des paiements, les exigences de conformité comme le KYC et l’attention portée aux critères ESG renforcent la dimension transversale du poste.
Se former pour accéder au métier et construire une première expérience
Le niveau Bac+5 est fréquemment attendu pour devenir gestionnaire de trésorerie, notamment dans les grandes entreprises. Un master en finance, comptabilité-contrôle-audit, gestion, banque-finance ou un MBA Finance constitue une voie cohérente. Le DSCG peut également fournir une base solide grâce à ses enseignements en finance, en droit et en gestion.
Après un Bachelor ou un Bac+3, une spécialisation permet d’approfondir l’analyse financière, les financements, le risque et le pilotage de trésorerie. L’alternance offre une première expérience concrète des outils de gestion, des cycles de clôture, des reportings et des échanges avec les banques. À l’entrée dans le métier, il n’est pas nécessaire de tout maîtriser. Une base financière sérieuse, une grande fiabilité et l’envie de comprendre les mécanismes opérationnels sont déjà déterminantes.
Pour se préparer efficacement, il est utile de travailler les tableaux de flux, les prévisions à court terme, les rapprochements bancaires et les cas de financement. Une première expérience en comptabilité, en contrôle de gestion, en crédit client ou en back office bancaire peut aussi servir de tremplin vers la gestion de trésorerie. Elle permet de mieux comprendre les données utilisées au quotidien et les échanges entre la direction financière, les équipes opérationnelles et les banques.
Articles qui pourraient vous intéresser :
 Assurance vie en gestion libre : pilotez vos investissements et optimisez vos rendements
 Robot de trading automatique : 3 critères pour sécuriser votre capital et optimiser vos gains
 Micro-entrepreneur ou auto-entrepreneur : comprendre la fusion et les seuils de revenus
 Pilote Budget calcule le reste à vivre, sans connexion bancaire