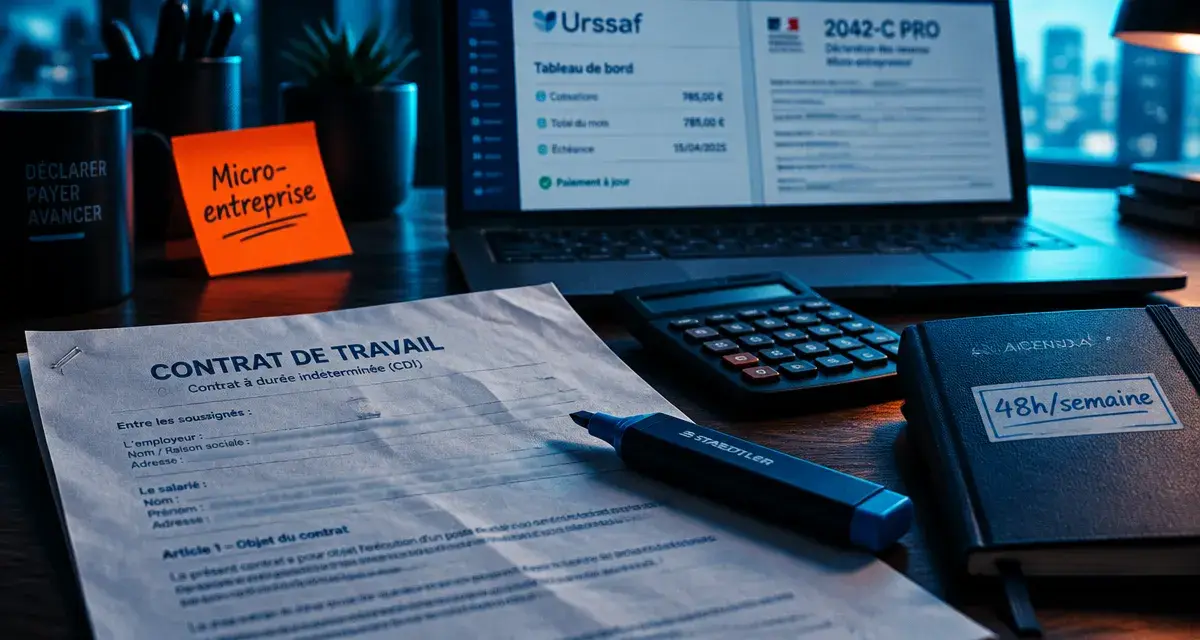
Auto-entrepreneur et salarié : le cumul est possible, mais la clause d’exclusivité peut le limiter
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en éducation & Emploi
Être auto-entrepreneur et salarié est possible. L’emploi peut financer le lancement d’une activité indépendante, tandis que la micro-entreprise peut compléter les revenus ou servir à tester un projet. Le cumul doit toutefois respecter plusieurs règles. Avant de démarrer, vérifiez le contrat de travail, la nature de l’activité, l’organisation du temps et les obligations fiscales et sociales.
Le cumul est autorisé, à condition de protéger la relation de travail
Un salarié en CDI, en CDD ou à temps partiel peut créer une micro-entreprise et l’exercer en parallèle. Il n’a généralement pas à demander l’autorisation de son employeur si l’activité reste sans lien concurrentiel avec l’entreprise. La règle centrale est simple : l’activité indépendante ne doit pas nuire à l’employeur et doit être réalisée en dehors des heures de travail salarié.
Quiz : auto-entrepreneur et salarié
Testez vos connaissances sur le cumul d’une activité salariée et d’une micro-entreprise.
Relire la clause d’exclusivité avant toute immatriculation
La première vérification porte sur le contrat de travail et, le cas échéant, sur la convention collective. Une clause d’exclusivité peut interdire l’exercice d’une autre activité professionnelle pendant la durée du contrat. Elle ne rend pas nécessairement tout projet impossible. Dans certaines situations, notamment lors d’une création ou d’une reprise d’entreprise, elle peut être temporairement écartée pendant 1 an. Ce délai peut être renouvelé une fois. Son application dépend toutefois de la situation précise du salarié et des règles applicables.
Ne confondez pas clause d’exclusivité et clause de non-concurrence. La première concerne le cumul d’activités pendant l’exécution du contrat. La seconde peut limiter une activité concurrente après le départ de l’entreprise, sous certaines conditions. Si la rédaction du contrat prête à discussion, demandez une clarification écrite à l’employeur ou sollicitez un conseil juridique. Cette précaution évite de lancer une activité sur une base incertaine.
La loyauté interdit de concurrencer son employeur
Même en l’absence de clause particulière, le salarié reste tenu à une obligation de loyauté. Il ne peut donc pas démarcher les clients de son employeur, utiliser ses fichiers, son matériel ou ses informations confidentielles, ni reproduire son offre à son compte. Une activité de graphiste freelance peut coexister avec un poste salarié dans un secteur différent. Elle devient plus risquée si elle vise les mêmes clients avec des prestations comparables.
La frontière se vérifie dans les éléments concrets de l’activité indépendante : adresse e-mail, réseau de clients, horaires de prospection, outils, portfolio et communication. Si ces éléments se superposent avec ceux de l’entreprise, le risque ne dépend pas seulement de l’intitulé de l’activité. Il tient aussi aux traces concrètes d’une éventuelle concurrence. Créez des comptes, des supports, des créneaux et des fichiers séparés. Cette organisation facilite également la preuve de votre bonne foi.
Organiser son activité sans dépasser les limites de temps
La micro-entreprise doit être exploitée en dehors du temps consacré à l’emploi salarié : soirées, week-ends, jours non travaillés ou congés, sous réserve des règles applicables. Il est interdit de répondre à des clients, de produire une prestation ou de gérer l’administratif de sa micro-entreprise pendant ses heures de travail salarié.
Le cumul impose aussi de surveiller la durée maximale de travail. La référence communément retenue est de 48 heures par semaine, tous emplois confondus. Au-delà de la règle juridique, cette limite aide à construire un rythme réaliste. Une activité accessoire mal calibrée peut réduire la disponibilité, la qualité du travail et la récupération.
| Situation | Point de vigilance | Réflexe utile |
|---|---|---|
| CDI à temps plein | Clause d’exclusivité, horaires et fatigue | Planifier les missions hors temps de travail |
| Temps partiel | Disponibilité réelle et éventuelle exclusivité | Définir des plages réservées à l’activité indépendante |
| Congé ou arrêt de travail | Motif de l’absence et indemnisation | Vérifier les règles avant toute prestation |
| Fonction publique | Règles de cumul spécifiques | Obtenir l’autorisation ou suivre la procédure applicable |
En cas d’arrêt de travail, exercer une activité indépendante peut être incompatible avec les prescriptions médicales ou le versement des indemnités. Pendant les congés payés, l’activité n’est pas automatiquement interdite, mais l’obligation de loyauté reste applicable. Pour développer un projet plus ambitieux, un salarié ayant 24 mois d’ancienneté peut envisager un congé pour création d’entreprise ou un passage temporaire à temps partiel, selon les conditions applicables dans son entreprise.
Déclarer séparément le salaire et le chiffre d’affaires
Deux revenus, deux logiques fiscales
Le salaire est imposé dans la catégorie des traitements et salaires. Les recettes de la micro-entreprise doivent être déclarées selon la nature de l’activité : bénéfices industriels et commerciaux pour une activité commerciale ou artisanale, bénéfices non commerciaux pour de nombreuses prestations libérales. La déclaration annuelle de revenus comprend donc ces deux volets, notamment par l’intermédiaire de la déclaration 2042-C PRO pour l’activité indépendante.
Le micro-entrepreneur déclare son chiffre d’affaires encaissé, et non son bénéfice. L’administration applique ensuite l’abattement correspondant à l’activité, sauf option pour le versement libératoire lorsque les conditions sont réunies. Mettez de côté une part de chaque encaissement pour les cotisations et l’impôt. Le salaire ne couvre pas les prélèvements dus au titre de la micro-entreprise.
Surveiller les plafonds du régime micro
Le régime reste accessible tant que le chiffre d’affaires annuel hors taxes demeure dans les limites prévues pour l’activité exercée. Les seuils mentionnés pour 2026 sont de 203 100 € pour les activités de vente et d’hébergement, et de 83 600 € pour les prestations de services et les activités libérales. En cas d’activité mixte, il faut respecter le plafond global ainsi que le plafond propre aux prestations de services.
Dépasser ces limites peut entraîner la fin du régime micro. Suivez votre chiffre d’affaires chaque mois, surtout lorsque l’activité progresse rapidement. Un tableau de trésorerie distinguant les encaissements, les cotisations à venir et l’impôt estimé donne une vision plus fiable que le seul solde du compte bancaire.
Cotisations, couverture santé et retraite : ce que le double statut change
Le cumul ne fusionne pas les prélèvements. Comme salarié, vous cotisez sur votre salaire au régime général. Comme micro-entrepreneur, vous versez des cotisations sociales calculées sur le chiffre d’affaires déclaré, selon le régime micro-social. Ces cotisations restent dues même si vous bénéficiez déjà d’une couverture maladie par votre emploi salarié.
La déclaration de chiffre d’affaires est effectuée chaque mois ou chaque trimestre, selon l’option choisie. Même en l’absence de recettes, une déclaration à zéro reste nécessaire. Elle permet de rester à jour, d’éviter des pénalités et de conserver une vision exacte de l’activité. Le simulateur de cotisations Urssaf aide à anticiper les montants avant d’accepter une mission ou de fixer ses tarifs.
Pour l’assurance maladie, le salarié qui crée une micro-entreprise reste généralement rattaché à son régime d’affiliation existant. Le double statut peut aussi ouvrir des droits à la retraite au titre des deux activités. Leur acquisition dépend toutefois des cotisations effectivement versées et des seuils de validation. Consultez régulièrement votre relevé de carrière sur info-retraite.fr pour vérifier que les périodes sont bien prises en compte.
Un parcours de vérification avant de lancer sa micro-entreprise
La création d’une micro-entreprise passe par des formalités en ligne, mais le projet ne se limite pas à cette étape administrative. Avant de facturer un premier client, sécurisez votre démarche dans cet ordre :
- Relisez le contrat de travail, les avenants et la convention collective pour identifier une clause d’exclusivité ou de non-concurrence.
- Comparez précisément votre future offre avec celle de l’employeur : clients visés, zone géographique, prestations, outils et informations utilisés.
- Déterminez des horaires indépendants compatibles avec votre emploi et la limite de 48 heures hebdomadaires.
- Créez la micro-entreprise, puis choisissez le rythme mensuel ou trimestriel de déclaration du chiffre d’affaires.
- Organisez vos justificatifs : factures, encaissements, relevés, dépenses et estimation des prélèvements.
- Préparez la déclaration annuelle en distinguant clairement les revenus salariés et ceux de la micro-entreprise.
Le non-respect de l’obligation de loyauté, d’une clause valable ou des horaires de travail peut entraîner une sanction disciplinaire et, selon les faits, être qualifié de faute grave ou de faute lourde. À l’inverse, un projet séparé, déclaré et correctement planifié permet de conserver la sécurité du salariat tout en développant progressivement une activité indépendante.
- Auto-entrepreneur et salarié : le cumul est possible, mais la clause d’exclusivité peut le limiter - 14 octobre 2026
- Réussir une candidature spontanée : modèles de lettre, de mail et de relance - 13 octobre 2026
- Prélèvement B2B : le mandat signé ne suffit pas pour éviter un rejet fiscal - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Exercice factorisation : méthodes simples, corrigés et astuces pour progresser
 Gestion de projet : 5 métiers piliers et 40 000 € de salaire pour débuter
 12 métiers à son compte qui paient bien : guide pour réussir en indépendant
 Chômage et formation : 3 étapes clés pour sécuriser vos revenus et réussir votre reconversion