Prélèvement B2B : le mandat signé ne suffit pas pour éviter un rejet fiscal
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Le prélèvement B2B, aussi appelé prélèvement SEPA interentreprises ou SDD B2B, permet à une entreprise d’autoriser des paiements professionnels récurrents ou ponctuels depuis son compte bancaire. Il peut notamment servir à régler certaines échéances fiscales. La signature du mandat ne suffit toutefois pas toujours : s’il n’est pas enregistré et accepté par la banque avant le premier débit, le prélèvement risque d’être rejeté.
Le prélèvement B2B : un dispositif réservé aux professionnels
Le prélèvement SEPA B2B, également appelé SDD B2B, est un moyen de paiement réservé aux relations entre professionnels. Le débiteur autorise un créancier à prélever son compte bancaire, identifié par son IBAN, selon les conditions prévues dans le mandat.
Ce dispositif peut être utilisé par les entreprises, les entrepreneurs individuels, les associations, les fondations, les groupements, les administrations et, plus largement, les organisations qui agissent dans le cadre de leur activité professionnelle. Un particulier agissant comme consommateur ne peut pas utiliser ce schéma.
Plusieurs intervenants participent à l’opération : le débiteur, qui paie, le créancier, qui encaisse, la banque du débiteur et la banque du créancier. Le mandat B2B formalise l’autorisation donnée par le débiteur. Il permet ensuite au créancier de présenter les prélèvements prévus.
Un mandat davantage contrôlé que dans un prélèvement classique
Le B2B repose sur un contrôle préalable. La banque du débiteur doit disposer du mandat avant l’exécution du premier prélèvement. Elle vérifie ainsi que le créancier est autorisé à présenter le débit. Selon l’établissement bancaire, le titulaire du compte peut aussi fixer un plafond ou refuser certains créanciers.
Le débit ne dépend donc pas uniquement de la communication d’un IBAN. Il doit correspondre à une autorisation identifiable, enregistrée et cohérente avec le mandat. Ce fonctionnement facilite le suivi de la trésorerie lorsque plusieurs personnes interviennent, par exemple la direction, la comptabilité, un cabinet externe ou un responsable administratif. Chacun peut vérifier que l’autorisation nécessaire a bien été prise en compte.
Mandat B2B, RUM et banque : les étapes avant le premier prélèvement
La mise en place d’un prélèvement B2B suit un ordre précis. Il vaut mieux commencer les démarches suffisamment tôt, surtout lorsque le paiement concerne une TVA ou un impôt sur les sociétés proche de son échéance.
- Vérifier que le compte accepte le B2B. Tous les comptes professionnels ne proposent pas nécessairement ce type de prélèvement. Consultez la convention de compte ou interrogez votre banque, notamment si vous utilisez une banque en ligne ou une fintech.
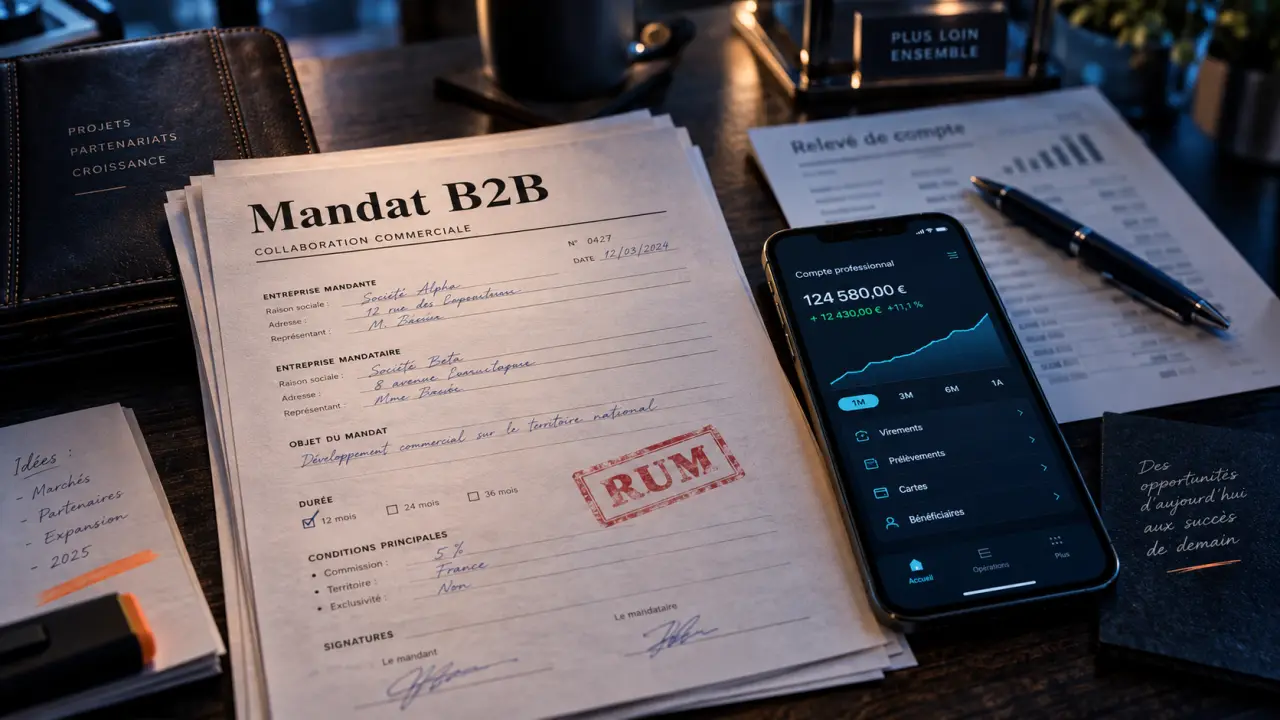
- Obtenir le mandat B2B. Le créancier fournit généralement le document à compléter ou le met à disposition dans un espace professionnel.
- Renseigner les informations demandées. Le mandat comprend habituellement l’identité du débiteur, son IBAN, les informations du créancier et la Référence Unique de Mandat.
- Signer le mandat. La signature formalise l’autorisation de prélèvement donnée au créancier.
- Enregistrer le mandat auprès de la banque. La transmission doit avoir lieu avant le premier prélèvement, selon les modalités prévues par l’établissement bancaire.
- Contrôler la prise en compte. Conservez une copie du mandat et vérifiez que l’autorisation est active avant l’échéance.
À quoi sert la RUM ?
La Référence Unique de Mandat, ou RUM, identifie précisément l’autorisation donnée au créancier. Elle facilite le rapprochement entre le mandat, le compte bancaire et le prélèvement présenté. Lorsqu’un mandat est créé depuis un espace professionnel, la RUM peut apparaître dans le détail du compte bancaire ou sur le document édité.
Un changement de compte, de créancier ou de mandat peut modifier les informations à prendre en compte. Ne présumez donc pas que l’ancienne autorisation reste valable. Vérifiez auprès du créancier et de la banque s’il faut établir, signer et enregistrer un nouveau mandat.
Prélèvement B2B ou SEPA CORE : les différences qui comptent
Le prélèvement SEPA CORE est le schéma courant, notamment utilisé avec les consommateurs. Le B2B répond à une autre logique : il est réservé aux relations professionnelles et impose un contrôle bancaire préalable du mandat.
| Critère | Prélèvement SEPA B2B | Prélèvement SEPA CORE |
|---|---|---|
| Utilisateurs | Professionnels uniquement | Professionnels et consommateurs |
| Mandat | Mandat B2B signé | Mandat SEPA classique |
| Enregistrement auprès de la banque | Requis avant le premier prélèvement | Pas de contrôle préalable comparable |
| Contestation d’un débit autorisé | Très limitée : l’opération autorisée est présentée comme définitive | Contestation possible pendant 8 semaines pour un débit litigieux |
| Fraude ou débit non autorisé | Démarche auprès de la banque nécessaire | Contestation possible jusqu’à 13 mois en cas de fraude |
| Usage fréquent | Paiements et encaissements entre professionnels | Prélèvements grand public et professionnels |
Le choix du B2B ne se résume donc pas à une question de rapidité. Le débiteur bénéficie d’un contrôle préalable, mais dispose ensuite d’une marge de contestation plus limitée lorsqu’un prélèvement a été valablement autorisé.
Payer les impôts et taxes avec un prélèvement B2B
Le prélèvement B2B peut servir au paiement de plusieurs impôts et taxes professionnels, notamment la TVA, l’impôt sur les sociétés (IS), la taxe sur les salaires, la CVAE, la TCA ou la TVS. Ces paiements concernent notamment des impôts auto-liquidés, c’est-à-dire déclarés et réglés directement par l’entreprise.
Le parcours dans l’espace professionnel
Pour les paiements fiscaux, l’entreprise peut généralement effectuer les démarches depuis son espace professionnel, dans la rubrique « Gérer mes comptes bancaires ». Le compte destiné aux prélèvements doit y être déclaré. Lorsque l’option est proposée, l’action « Éditer le mandat » permet d’obtenir un mandat B2B pré-rempli.
Après sa signature, le mandat doit être transmis à la banque du débiteur pour être enregistré. N’attendez pas la date limite de télépaiement : un document envoyé au dernier moment peut ne pas être traité à temps. Si vous ne retrouvez pas la RUM ou le service fiscal compétent, consultez le détail du compte bancaire déclaré et la rubrique « Contact/Accéder » de l’espace professionnel.
Les impôts sur rôle, comme la CFE ou la taxe foncière, relèvent d’une logique différente des impôts auto-liquidés. Avant de créer un mandat, vérifiez le mode de paiement prévu pour l’avis concerné. Le même processus ne s’applique pas automatiquement à toutes les taxes.
Éviter le rejet et réagir à une opération anormale
Un rejet de prélèvement B2B peut être lié à un mandat absent, non enregistré ou mal renseigné. Il peut aussi provenir d’un compte non compatible ou d’une provision insuffisante. Pour une échéance fiscale, le problème peut entraîner un retard de paiement, des pénalités et une tension de trésorerie.
- Vérifiez l’IBAN indiqué sur le mandat et dans votre espace professionnel.
- Confirmez que votre banque accepte le B2B avant la première échéance.
- Demandez une confirmation de l’enregistrement du mandat.
- Conservez le mandat signé, sa RUM et les échanges avec la banque.
- Prévoyez suffisamment tôt la provision nécessaire sur le compte débité.
- Informez immédiatement le créancier en cas de changement de compte bancaire.
Une opération B2B régulièrement autorisée est difficilement contestable, puisque le mandat a été validé en amont. En revanche, une opération erronée ou non autorisée doit être signalée rapidement à la banque. Joignez le mandat, la RUM et tout document permettant d’identifier l’anomalie. Un délai de 2 mois après la date du prélèvement est mentionné pour contester une opération erronée ou non autorisée. Dans tous les cas, une réaction rapide facilite l’examen du dossier.
Articles qui pourraient vous intéresser :
 Budget prévisionnel : 3 exemples types et les erreurs qui faussent vos chiffres
 Épargne moyenne en France : repères chiffrés et disparités réelles
 Rentabilité financière : formule, calcul et leviers pour piloter votre performance
 2583 € brut donnent environ 1983,49 € net, mais le statut peut changer le résultat