Avantage en nature véhicule URSSAF : la date d’attribution change le calcul
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Un véhicule d’entreprise utilisable pour les déplacements privés constitue, en principe, un avantage en nature soumis aux cotisations sociales. Pour le calculer correctement, l’employeur doit identifier les conditions d’utilisation, la date d’attribution, le mode de financement et la prise en charge du carburant. Le montant est ensuite évalué au forfait ou d’après les dépenses réelles, puis intégré en paie.
L’usage privé déclenche l’avantage, pas le nom du véhicule
L’appellation « véhicule de service » ou « véhicule de fonction » ne suffit pas à déterminer le traitement URSSAF. Ce qui compte est la possibilité, pour le salarié, d’utiliser le véhicule à titre personnel lorsqu’il est mis à sa disposition de façon permanente : soirées, week-ends ou congés, notamment.
Calcul de l’avantage en nature véhicule
Estimation selon le forfait applicable à la date de mise à disposition.
Résultat de l’estimation
À l’inverse, un véhicule réservé aux missions professionnelles, effectivement restitué et inaccessible pour les déplacements privés, ne procure normalement pas cet avantage. Un utilitaire n’est toutefois pas automatiquement exclu : ses caractéristiques et ses conditions réelles d’utilisation doivent être examinées.
Les trajets domicile-travail demandent une attention particulière. Ils ne doivent pas être considérés systématiquement comme des déplacements professionnels exonérés. Certaines situations liées aux contraintes du poste peuvent bénéficier d’un traitement spécifique, à vérifier au regard des conditions prévues par le Bulletin officiel de la Sécurité sociale.
Les salariés comme les dirigeants assimilés salariés peuvent être concernés. Pour un mandataire social, il faut également vérifier les règles d’évaluation correspondant à son statut, sans transposer automatiquement celles d’un travailleur indépendant.
Le forfait dépend d’abord de la date de mise à disposition
Les barèmes ont changé pour les véhicules mis à disposition à compter du 1er février 2025. La date d’achat du véhicule par l’entreprise ne suffit donc pas : conservez la preuve de son attribution au bénéficiaire. Une réattribution à un autre salarié doit être examinée au regard des nouvelles règles.
Véhicules attribués à compter du 1er février 2025
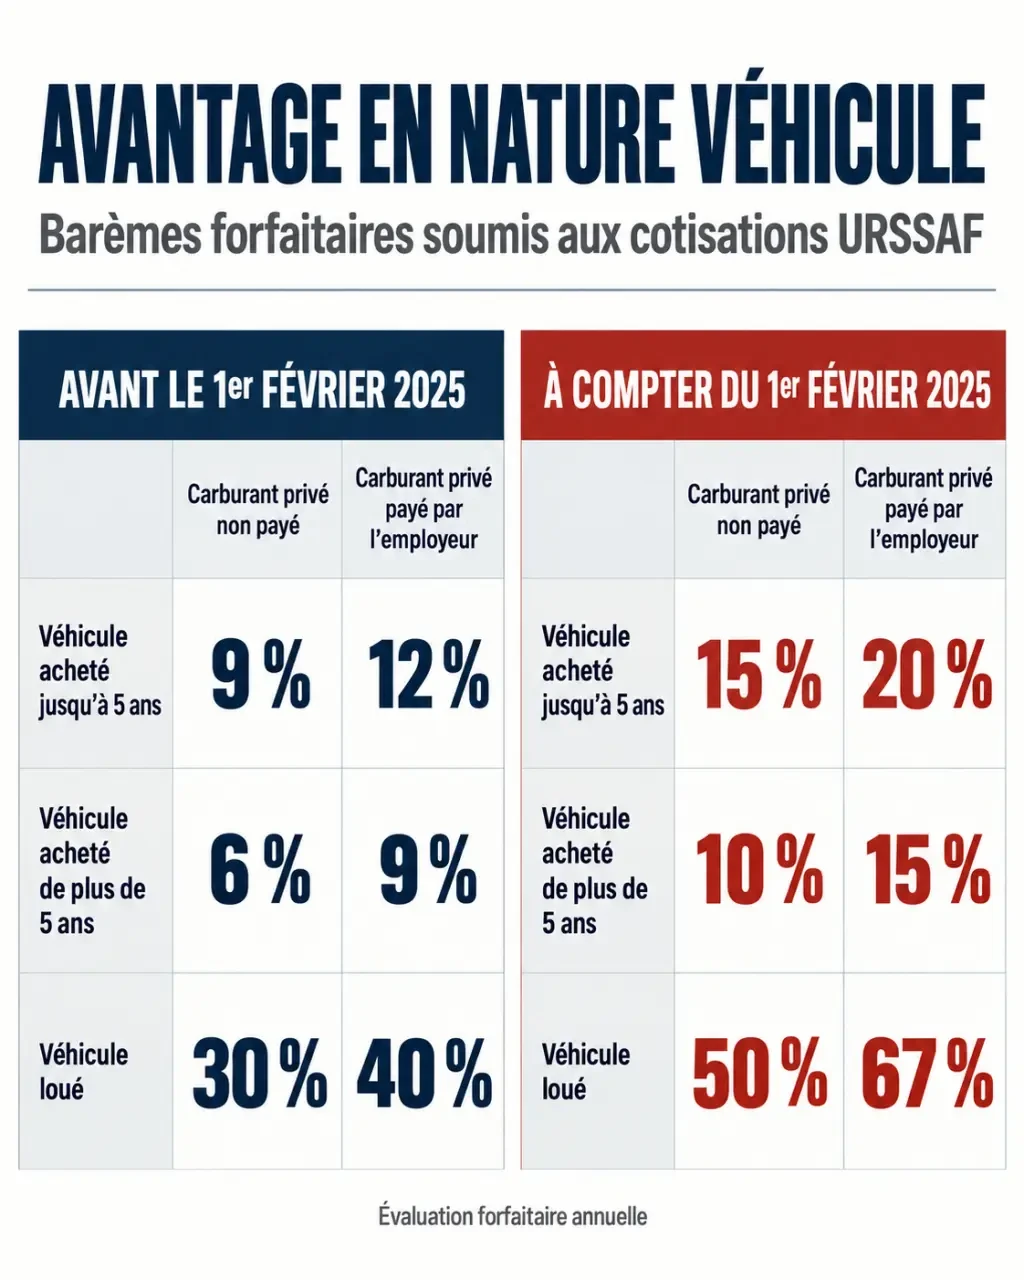
Le tableau suivant présente l’évaluation forfaitaire annuelle. Le coût d’achat s’entend TTC. Pour une location, le coût global annuel comprend la location, l’entretien et l’assurance.
| Situation | Carburant privé non payé par l’employeur | Carburant privé payé par l’employeur : forfait global |
|---|---|---|
| Véhicule acheté, jusqu’à 5 ans | 15 % du coût d’achat | 20 % du coût d’achat |
| Véhicule acheté, de plus de 5 ans | 10 % du coût d’achat | 15 % du coût d’achat |
| Véhicule loué, notamment en LLD ou LOA | 50 % du coût global annuel | 67 % du coût global annuel incluant le carburant |
Lorsque l’employeur paie le carburant privé, il peut aussi retenir le forfait hors carburant et y ajouter les dépenses réelles de carburant correspondant à l’usage personnel, sous réserve de pouvoir les justifier. Pour un véhicule loué, un plafonnement par référence à l’évaluation d’un véhicule acheté s’applique selon les conditions réglementaires : les informations du loueur sont nécessaires.
Véhicules attribués avant cette date
L’ancien barème reste à distinguer : pour un véhicule acheté, les taux hors carburant sont de 9 % jusqu’à 5 ans et de 6 % au-delà ; avec le forfait global carburant, ils passent respectivement à 12 % et 9 %. Pour un véhicule loué, les taux sont de 30 % hors carburant et de 40 % carburant compris, avec le plafonnement applicable.
Exemple : une voiture achetée 30 000 € TTC, âgée de moins de 5 ans et attribuée après la réforme, sans carburant privé payé par l’employeur, génère un forfait annuel de 4 500 €, soit 375 € par mois pour une année complète de mise à disposition.
Le réel exige un suivi fiable, mais peut mieux refléter l’usage
L’évaluation aux dépenses réelles consiste à isoler le coût correspondant aux kilomètres privés. Elle peut être pertinente lorsque l’usage personnel est limité, à condition de disposer d’un relevé kilométrique et de pièces comptables cohérentes.
Pour un véhicule acheté, les dépenses comprennent notamment l’amortissement annuel retenu pour cette évaluation, l’assurance et l’entretien. L’amortissement est calculé à 20 % du prix d’achat TTC, ou à 10 % lorsque le véhicule a plus de 5 ans. Pour un véhicule loué, on retient la location, l’entretien et l’assurance.
La part privée se calcule en appliquant à ces dépenses le rapport entre kilomètres privés et kilomètres totaux. Le carburant personnel payé par l’entreprise s’ajoute ensuite.
Exemple : avec 8 000 € de dépenses annuelles hors carburant et 25 % de kilomètres privés, l’avantage représente 2 000 €. Si l’entreprise paie également 400 € de carburant personnel, l’évaluation atteint 2 400 € par an, soit 200 € par mois.
Le suivi doit fonctionner comme une mousse filtrante : séparer les flux plutôt que tenter de les reconstituer en fin d’année. Un relevé du compteur à l’attribution, un pointage mensuel des kilomètres professionnels et des justificatifs de carburant permettent d’isoler l’usage privé. Ce dispositif simple évite qu’une dépense mélangée devienne une estimation impossible à défendre.
Électrique et participation du salarié : deux corrections à encadrer
L’abattement électrique n’est pas automatique
Pour les véhicules exclusivement électriques mis à disposition entre le 1er février 2025 et le 31 décembre 2027, le régime favorable est notamment conditionné au respect du score environnemental requis. Lorsque les conditions sont remplies, les frais d’électricité de recharge payés par l’employeur sont écartés de l’évaluation et un abattement de 70 % s’applique, dans la limite annuelle de 4 641,60 € prévue par le dispositif, sous réserve de sa revalorisation applicable.
Le régime antérieur prévoit un abattement de 50 %, avec un plafond distinct, notamment fixé à 2 026,30 € pour la période correspondante. Il ne faut donc pas mélanger les plafonds ni appliquer ces montants sans vérifier leur millésime. Les hybrides ne relèvent pas automatiquement du régime des véhicules exclusivement électriques.
La contribution du salarié réduit le montant soumis
Une participation financière réellement supportée par le salarié vient en déduction de l’avantage évalué. Si l’avantage mensuel est de 375 € et la participation de 100 €, le montant résiduel soumis à cotisations est de 275 €. Si la participation couvre entièrement l’avantage, aucun avantage résiduel n’est à déclarer ; l’excédent ne crée pas un avantage négatif.
En paie et en contrôle, chaque montant doit être traçable
L’avantage résiduel est ajouté à la rémunération brute pour calculer les cotisations, puis retranché du net à verser puisqu’il n’est pas payé en argent. Il entre également, selon les règles applicables, dans la rémunération imposable. La participation du salarié doit être traitée sans double déduction.
La DSN doit reprendre une valorisation cohérente avec le bulletin, dans les rubriques dédiées aux avantages en nature et dans les bases concernées. Une attribution ou une restitution en cours de période impose de vérifier les règles de proratisation plutôt que de conserver mécaniquement un montant annuel divisé par douze.
- Conserver l’acte d’attribution et les dates de remise et de restitution.
- Archiver les factures, contrats de location et calculs retenus.
- Documenter le carburant privé et la participation du bénéficiaire.
- Pour un usage exclusivement professionnel, prouver l’interdiction et son application effective.
- Vérifier les conditions et plafonds électriques dans le barème officiel applicable.
Une interdiction écrite d’usage privé ne protège pas si les pratiques la contredisent. En cas de situation atypique, un rescrit social auprès de l’URSSAF, fondé sur une présentation complète des faits, peut sécuriser le traitement avant un contrôle.
- Avantage en nature véhicule URSSAF : la date d’attribution change le calcul - 23 octobre 2026
- Intelligence artificielle suisse : ce qu’Apertus permet de maîtriser, et ce qui reste à vérifier - 22 octobre 2026
- Digitalisation RH : automatiser les processus sans perdre la relation humaine - 21 octobre 2026
Articles qui pourraient vous intéresser :
 1860 brut en net en 2026 : combien allez-vous vraiment toucher
 PEL ou assurance vie : 61 200 € de plafond et 3 critères pour choisir votre placement
 Logiciel de comptabilité pour entreprise individuelle : 4 leviers pour automatiser votre gestion fiscale
 Investir dans les énergies renouvelables : 10 euros d’entrée, rendement et risques à comparer