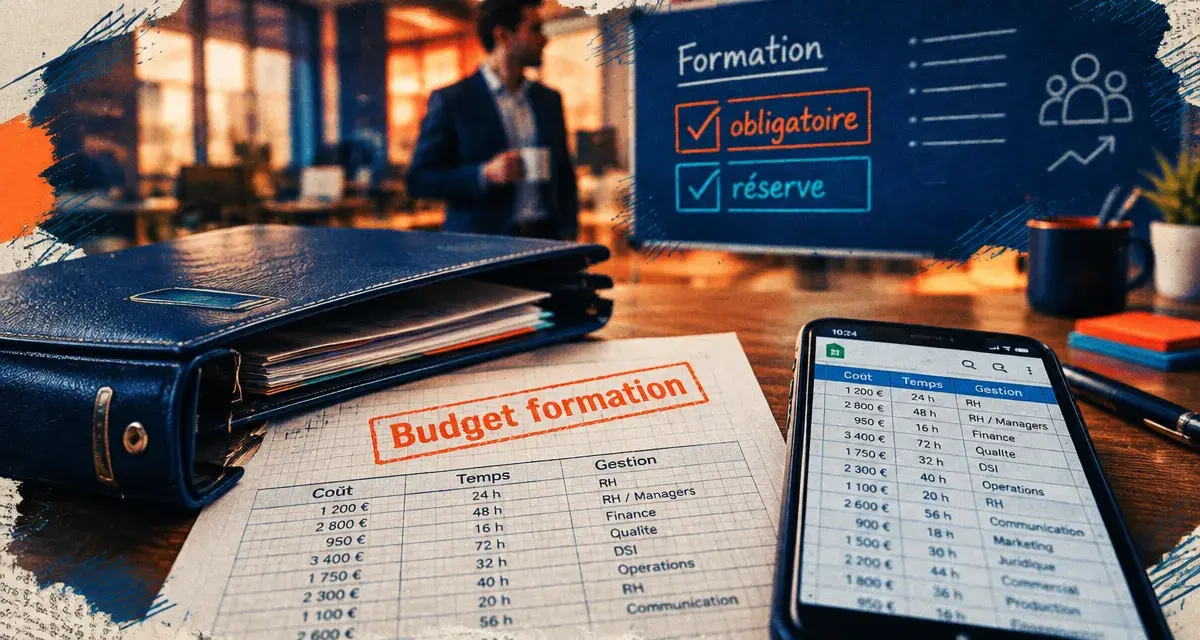
Budget formation entreprise : 5 postes à chiffrer avant de mesurer le ROI
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en éducation & Emploi
Un budget formation entreprise ne se limite ni à la contribution légale ni au prix affiché par un organisme. Pour piloter les dépenses, il faut distinguer les obligations, le coût des actions et le temps absorbé par l’organisation, la gestion et le remplacement. Cette approche permet de bâtir un plan crédible, de prioriser les besoins et d’évaluer les effets de la formation.
Partir du socle légal sans le confondre avec le budget disponible
L’employeur doit assurer l’adaptation des salariés à leur poste de travail et veiller au maintien de leur capacité à occuper un emploi. Cette responsabilité implique de financer certaines formations, notamment lorsqu’elles sont nécessaires pour la sécurité, une évolution réglementaire ou l’utilisation d’un nouvel outil.
Testez vos connaissances sur le budget formation
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score.
La contribution à la formation professionnelle fournit un socle de financement, mais elle ne définit pas à elle seule l’ambition de la politique de formation. Son assiette correspond à la masse salariale brute soumise à cotisations sociales. Son taux est de 0,55 % pour les entreprises de moins de 11 salariés et de 1 % pour les entreprises de 11 salariés et plus.
| Élément à prévoir | Base de calcul | Point de vigilance |
|---|---|---|
| Contribution à la formation professionnelle | Masse salariale brute | 0,55 % sous 11 salariés ; 1 % à partir de 11 salariés |
| Contribution CPF-CDD | Rémunérations versées aux salariés en CDD | 1 % des rémunérations concernées |
| Budget interne de formation | Choix de l’entreprise | À construire au-delà des seules contributions |
La contribution CPF-CDD s’ajoute, le cas échéant, à hauteur de 1 % des rémunérations versées aux titulaires de CDD. Les contributions sont recouvrées via l’URSSAF, avec une échéance au 1er mars et des acomptes pour les employeurs d’au moins 11 salariés. Un défaut de paiement peut entraîner une majoration de 100 %. Pour suivre correctement les dépenses, séparez les charges réglementaires du budget consacré aux actions de formation elles-mêmes.
Calculer le budget formation entreprise avec les cinq postes réels
Pour limiter les écarts entre prévision et dépense finale, calculez le budget par action, puis consolidez-le par population, métier ou objectif. Les cinq postes suivants donnent une vision plus fidèle du coût complet :
- Les frais pédagogiques : inscription, animation, certification, accès à une plateforme ou achat de contenus.
- La rémunération du temps de formation : lorsque la formation a lieu sur le temps de travail, le salaire est maintenu.
- Les frais annexes : transport, repas, hébergement, matériel ou location de salle.
- Le remplacement et la désorganisation : heures supplémentaires, renfort temporaire ou baisse de capacité de production.
- Le temps de gestion : recueil des besoins, inscriptions, conventions, convocations, suivi des absences et évaluation.
Un exemple de chiffrage simple
Supposons une entreprise dont la masse salariale brute atteint 500 000 euros et qui emploie au moins 11 salariés. La contribution à la formation professionnelle représente 5 000 euros. Cette somme ne suffit pourtant pas à déterminer le budget réellement nécessaire. Si l’entreprise organise une formation de deux jours pour huit salariés, elle doit additionner le coût de l’organisme, les salaires maintenus pendant seize journées de travail cumulées, les éventuels déplacements et le temps consacré à la coordination.
Cette méthode évite une erreur fréquente : comparer uniquement deux devis pédagogiques alors que l’une des formations mobilise davantage les équipes ou impose des déplacements. Le choix le moins cher à l’achat n’est donc pas toujours le moins coûteux pour l’entreprise. Le tableau de calcul doit faire apparaître chaque poste, même lorsque son montant est estimé.
Transformer les besoins en un plan de développement des compétences priorisé
Le plan de développement des compétences relie le budget aux besoins opérationnels. Il a remplacé l’ancien plan de formation et se construit à partir des entretiens professionnels, des échanges avec les managers, des changements d’organisation et des obligations de sécurité ou de conformité.
Arbitrer avant de répartir les enveloppes
Une grille de priorité simple évite la dispersion. Classez chaque besoin selon quatre critères : son caractère obligatoire, le risque en cas de non-formation, son impact sur un projet stratégique et le nombre de salariés concernés. Les formations obligatoires passent en premier. Viennent ensuite celles qui conditionnent un lancement, une mobilité interne, une montée en charge ou la maîtrise d’un outil clé. Les demandes individuelles restent importantes, mais elles doivent être examinées au regard de ces priorités et des perspectives du salarié.
Une formation ne doit pas rester séparée du quotidien de travail. Sa préparation peut inclure un objectif défini par le manager, des collègues identifiés pour répondre aux questions, un temps de mise en pratique et un cadre clair pour tester les acquis. Cette continuité réduit l’écart entre la salle, la plateforme ou la classe virtuelle et les contraintes du terrain. Elle protège aussi l’investissement : une compétence peu réutilisée s’efface, même lorsque la formation était de qualité.
Prévoir une réserve budgétaire
Évitez d’engager toute l’enveloppe dès le début de l’exercice. Une réserve permet de répondre à une évolution réglementaire, à un recrutement, à une difficulté de production ou à un changement de logiciel. Cette marge doit apparaître dans le tableau de pilotage, plutôt que d’être dissimulée dans une ligne imprécise de « dépenses diverses ».
Réduire le coût sans réduire l’apprentissage
Optimiser ne signifie pas basculer toutes les formations vers le digital ni choisir systématiquement le format le moins cher. Le bon levier est celui qui préserve les acquis tout en limitant les frais de déplacement, les absences longues et les répétitions inutiles.
- Interrogez l’OPCO de branche avant de contractualiser une action : des prises en charge ou des accompagnements peuvent exister selon les publics et les dispositifs.
- Examinez les aides mobilisables, notamment celles des régions ou le FNE-Formation lorsqu’il est ouvert aux situations de l’entreprise.
- Associez des séquences courtes à distance, des ateliers pratiques et des temps de retour d’expérience plutôt qu’un programme uniforme pour tous.
- Utilisez la formation en situation de travail, aussi appelée FEST ou AFEST, lorsque l’activité permet de travailler une compétence avec un accompagnement, des phases réflexives et des preuves de progression.
- Développez le collaborative learning grâce au partage de pratiques, au tutorat, aux communautés métier et à la résolution de cas concrets.
Le format doit rester proportionné à l’objectif. Une procédure à appliquer peut être travaillée en atelier court avec mise en situation. Une expertise technique ou managériale demandera davantage de pratique, de retours et d’accompagnement. La réduction des coûts vient souvent d’un meilleur ciblage, pas d’une diminution systématique du temps d’apprentissage.
Piloter les résultats pour réallouer le budget avec méthode
Un budget formation entreprise devient un investissement piloté lorsqu’il est suivi par action, et pas uniquement en fin d’année. Un tableau de bord simple doit rapprocher le prévisionnel, les engagements, les dépenses réglées et les financements obtenus. Il doit aussi permettre de savoir qui a été formé, sur quel sujet et avec quel résultat observable.
Choisir des indicateurs liés à l’objectif
Le taux de participation et la satisfaction à chaud sont utiles, mais insuffisants. Pour une formation sécurité, observez par exemple la maîtrise des gestes, la conformité des pratiques ou la diminution des incidents. Pour un nouvel outil, mesurez l’autonomie, les erreurs évitées ou le délai de traitement. Pour une formation commerciale, rapprochez la montée en compétence des indicateurs d’activité pertinents, sans attribuer mécaniquement tous les résultats à la formation.
Pour chaque action, définissez avant le démarrage un indicateur de transfert : une tâche réalisée, une certification obtenue, un entretien de suivi avec le manager ou une production contrôlée après quelques semaines. Ce rendez-vous transforme l’évaluation en décision budgétaire. Les formations dont les effets sont démontrés peuvent être reconduites ou étendues. Celles qui ne produisent pas le changement attendu doivent être redessinées, mieux accompagnées ou remplacées.
Le meilleur budget n’est donc pas celui qui dépense le moins ni celui qui affiche le plus grand nombre d’heures. C’est celui qui couvre les obligations, anticipe les besoins métiers et laisse des traces concrètes dans le travail quotidien.
- Budget formation entreprise : 5 postes à chiffrer avant de mesurer le ROI - 18 octobre 2026
- La stratégie de pénétration accélère les ventes, à condition de maîtriser le volume et la marge - 17 octobre 2026
- Devenir organisme de formation : 3 délais et pièces qui évitent le refus du NDA - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Exercice factorisation : méthodes simples, corrigés et astuces pour progresser
 Gestion de projet : 5 métiers piliers et 40 000 € de salaire pour débuter
 12 métiers à son compte qui paient bien : guide pour réussir en indépendant
 Chômage et formation : 3 étapes clés pour sécuriser vos revenus et réussir votre reconversion