Comptabilité association : les seuils à vérifier avant de choisir entre trésorerie et engagement
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
La loi 1901 n’impose pas à toutes les associations une comptabilité normalisée. Les obligations dépendent notamment des financements, de l’activité, des statuts et des règles propres à certains organismes. Une petite structure peut souvent suivre ses recettes et ses dépenses simplement ; d’autres doivent établir des comptes annuels et faire intervenir un commissaire aux comptes. Le premier réflexe consiste donc à identifier les règles applicables avant de choisir un outil.
Repérer les obligations qui concernent votre association
L’absence d’obligation comptable générale ne dispense pas de rendre compte de l’utilisation des fonds. Les statuts peuvent prévoir une présentation annuelle des comptes. Une convention de subvention, un agrément ou une réglementation sectorielle peut également imposer des documents précis. Relisez ces engagements avant de conclure qu’un simple relevé bancaire suffit.
Testez vos connaissances sur la comptabilité associative
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
Les principaux seuils à surveiller
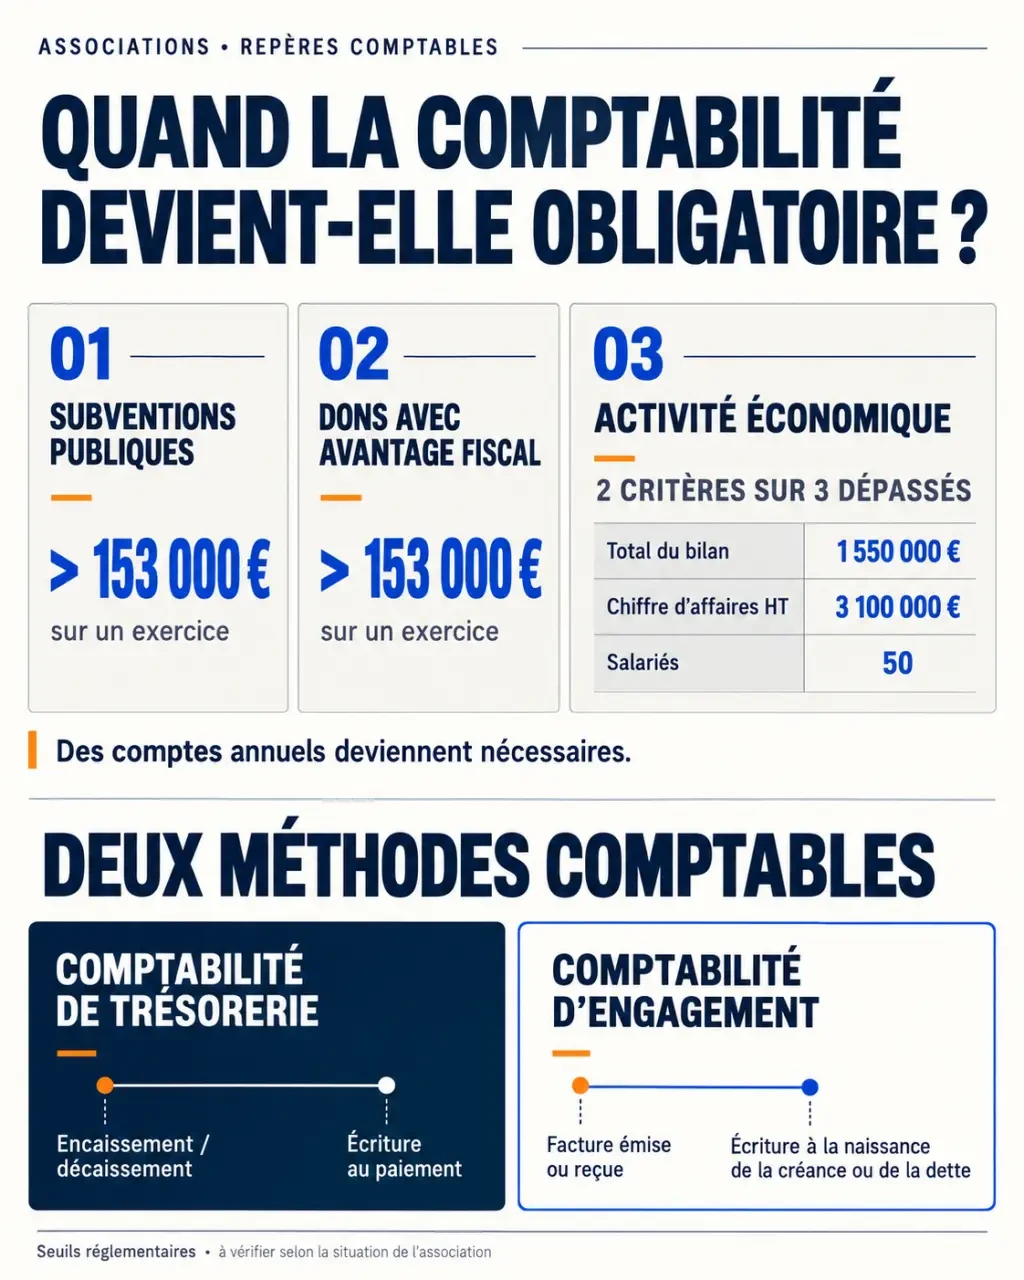
Certains seuils déclenchent des obligations renforcées. Leur application dépend de la nature exacte des ressources ou de l’activité : il ne faut pas additionner indistinctement cotisations, dons, ventes et subventions pour les apprécier.
| Situation | Repère financier | Conséquence principale |
|---|---|---|
| Subventions publiques reçues en numéraire | Plus de 153 000 € par an | Comptes annuels, commissaire aux comptes et publicité des comptes selon les règles applicables |
| Dons ouvrant droit à un avantage fiscal pour les donateurs | Plus de 153 000 € par an | Comptes annuels, certification et publicité dans les conditions prévues par les textes |
| Association ayant une activité économique | Dépassement de deux des trois critères : 50 salariés, 3 100 000 € de chiffre d’affaires hors taxes ou de ressources, 1 550 000 € de total de bilan | Comptes annuels et nomination d’un commissaire aux comptes |
Ces situations ne constituent pas une liste exhaustive. Les associations reconnues d’utilité publique et certains organismes soumis à une réglementation particulière doivent également respecter des exigences spécifiques. Rester sous un seuil ne garantit donc pas l’absence d’obligation.
Salariat et activité lucrative : deux vérifications distinctes
Employer une personne entraîne des obligations de paie, de déclarations sociales et de suivi des dettes envers les organismes sociaux. Cela ne déclenche pas, à lui seul, toutes les obligations de comptes annuels. De même, vendre des produits ou des prestations ne rend pas automatiquement l’association imposable : la situation doit être examinée au regard des critères fiscaux de lucrativité.
Choisir une méthode qui montre aussi ce qu’il reste à payer
La comptabilité de trésorerie et la comptabilité d’engagement ne décrivent pas exactement la même réalité. La première suit les mouvements d’argent ; la seconde rattache les opérations à l’exercice auquel elles appartiennent, même si leur règlement intervient plus tard.
| Méthode | Fonctionnement | Usage adapté et limite |
|---|---|---|
| Comptabilité de trésorerie | Enregistrement des recettes encaissées et des dépenses payées, généralement en partie simple | Petite association aux opérations simples, sans obligation contraire ; les dettes et créances nécessitent un suivi complémentaire |
| Comptabilité d’engagement | Enregistrement des droits et obligations, selon la partie double | Association tenue d’établir des comptes annuels ou ayant besoin d’une vision complète de son patrimoine et de son résultat |
Prenons une facture reçue en décembre et payée en janvier. En trésorerie, la dépense apparaît au moment du paiement. En engagement, la charge est rattachée à l’exercice concerné et une dette figure à la clôture. Cette différence évite de présenter un résultat artificiellement favorable parce que des factures restent impayées.
La trésorerie fonctionne aussi comme un ressort : un solde bancaire confortable peut masquer une tension déjà accumulée. Une subvention réservée à un projet, des cotisations encaissées d’avance et des factures à régler réduisent la somme réellement disponible. Même avec une comptabilité simple, tenez un tableau séparant argent en banque, sommes affectées et paiements à venir : vous éviterez d’engager deux fois les mêmes fonds.
Une association peut adopter volontairement une comptabilité d’engagement avant d’y être obligée. Ce choix devient pertinent lorsque les projets se multiplient, que les règlements se décalent ou que plusieurs financeurs demandent des comptes détaillés.
Préparer les bons documents, sans confondre comptes et budget
Un budget présente des prévisions ; la comptabilité retrace les opérations réalisées. Comparer les deux permet d’expliquer un dépassement de dépenses ou une recette manquante, mais un budget équilibré ne prouve ni l’équilibre réel de l’exercice ni la disponibilité de la trésorerie.
Pour une tenue simple : un registre et des justificatifs
Le registre chronologique des recettes et dépenses doit permettre de retrouver chaque opération : date, libellé, montant, catégorie, mode de règlement et référence du justificatif. Distinguez les mouvements bancaires des mouvements de caisse. Un virement entre ces deux supports n’est ni une nouvelle recette ni une nouvelle dépense.
Conservez les factures, relevés bancaires, notes de frais, notifications de subvention et documents relatifs aux cotisations. Chaque montant présenté aux adhérents doit pouvoir être expliqué et rapproché d’une pièce ou d’un état détaillé.
Pour les comptes annuels : bilan, résultat et annexe
Les comptes annuels comprennent le bilan, le compte de résultat et l’annexe. Le bilan présente le patrimoine et les dettes à la clôture ; le compte de résultat expose les produits et les charges de l’exercice ; l’annexe apporte les explications nécessaires à leur compréhension.
Le règlement ANC n° 2018-06, applicable depuis le 1er janvier 2020, encadre les comptes annuels des organismes concernés, en complément du plan comptable général. Il traite notamment des particularités associatives : fonds dédiés, subventions et contributions volontaires en nature.
Le livre journal retrace les écritures chronologiquement et le grand livre les regroupe par compte. Un inventaire permet de vérifier les éléments d’actif et de passif. Ne confondez pas ce travail avec la tenue systématiquement obligatoire d’un document intitulé « livre d’inventaire » : les exigences formelles doivent être vérifiées selon le régime applicable.
Installer une routine fiable, du paiement à l’approbation
La régularité évite de reconstituer une année entière à partir de messages et de relevés. Elle facilite aussi le passage de relais entre trésoriers bénévoles.
- Centraliser les pièces : adopter un classement partagé, par exercice et par type d’opération.
- Enregistrer régulièrement : distinguer cotisations, dons, subventions, ventes et remboursements de frais.
- Rapprocher la banque : comparer les écritures aux relevés et expliquer chaque écart.
- Suivre les projets financés : identifier leurs recettes, leurs dépenses et les éventuels fonds non utilisés.
- Préparer la clôture : recenser factures manquantes, dettes, créances, immobilisations et engagements.
Prévoyez également une séparation des tâches : la personne qui autorise une dépense ne devrait pas être seule à en vérifier le règlement. Dans une petite équipe, une revue périodique par un autre dirigeant constitue déjà un contrôle utile.
Présentez les comptes à l’organe compétent selon les statuts, puis conservez la décision d’approbation. Lorsqu’une subvention finance une action déterminée, préparez aussi le compte rendu financier demandé : les comptes globaux ne remplacent pas nécessairement ce document.
Gérer en interne ou se faire accompagner au bon moment
Un trésorier bénévole peut tenir la comptabilité s’il dispose du temps, des compétences et d’une organisation adaptée. Un tableur peut convenir à un suivi simple ; un logiciel devient utile pour gérer la partie double, les rapprochements bancaires ou la ventilation par projet. Vérifiez surtout la possibilité d’exporter les écritures et de transmettre les archives au prochain responsable.
L’expert-comptable peut intervenir ponctuellement pour organiser le dossier, revoir les comptes ou préparer la clôture. Un accompagnement plus régulier se justifie lorsque l’association emploie du personnel, développe une activité fiscalisée ou cumule plusieurs financements affectés.
L’expert-comptable ne remplace pas le commissaire aux comptes. Le premier accompagne la production comptable ; le second exerce une mission légale indépendante de certification lorsqu’elle est requise. Externaliser ne décharge pas non plus les dirigeants de leur responsabilité d’organisation et de transmission des pièces.
Avant de choisir une prestation, listez les tâches confiées, les échéances, les documents attendus et leur coût. L’objectif est de disposer de comptes fiables, compréhensibles par les adhérents et utilisables pour décider sans fragiliser les projets associatifs.
Articles qui pourraient vous intéresser :
 Fausse déclaration URSSAF : 3 ans de prescription, risques financiers et réflexes pour éviter le redressement
 1825 € brut en net : quel salaire percevrez-vous réellement chaque mois ?
 LEP plein sur 10 ans : quel rendement réel attendre de ce placement protégé ?
 2275 € brut en net : 1746,97 € nets et les écarts à vérifier sur la fiche de paie