Fiscalité du contrat de capitalisation : huit ans allègent les rachats, pas la succession
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
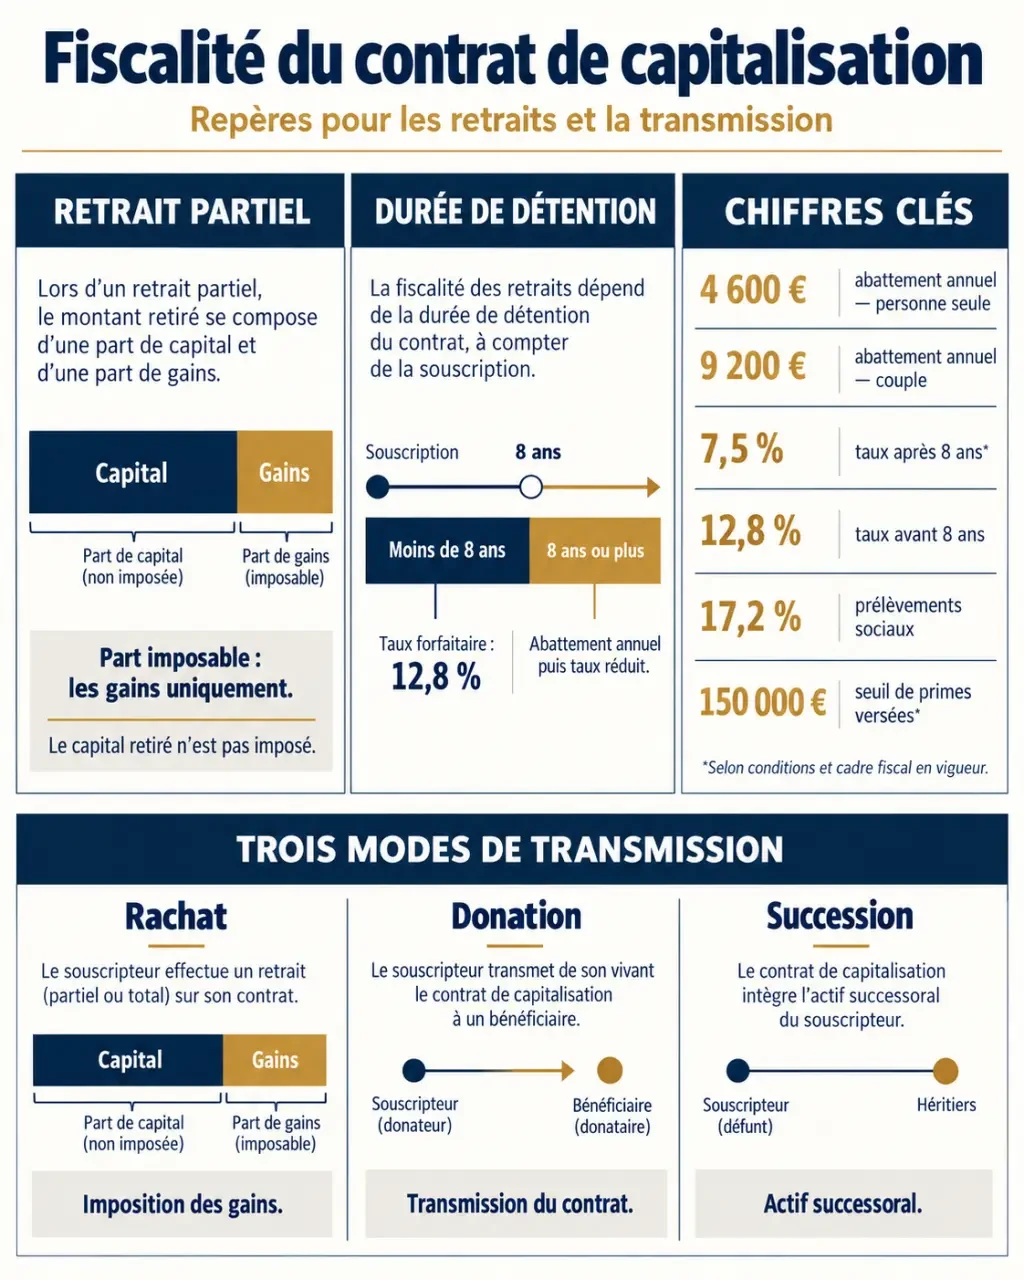
La fiscalité du contrat de capitalisation distingue trois événements : le rachat, qui impose uniquement les gains retirés ; la donation, soumise aux droits de transmission ; et le décès, qui fait entrer le contrat dans la succession. Pour un particulier résident fiscal français, l’ancienneté du contrat et la date des versements déterminent largement l’impôt sur les retraits. Les règles des sociétés suivent une autre logique.
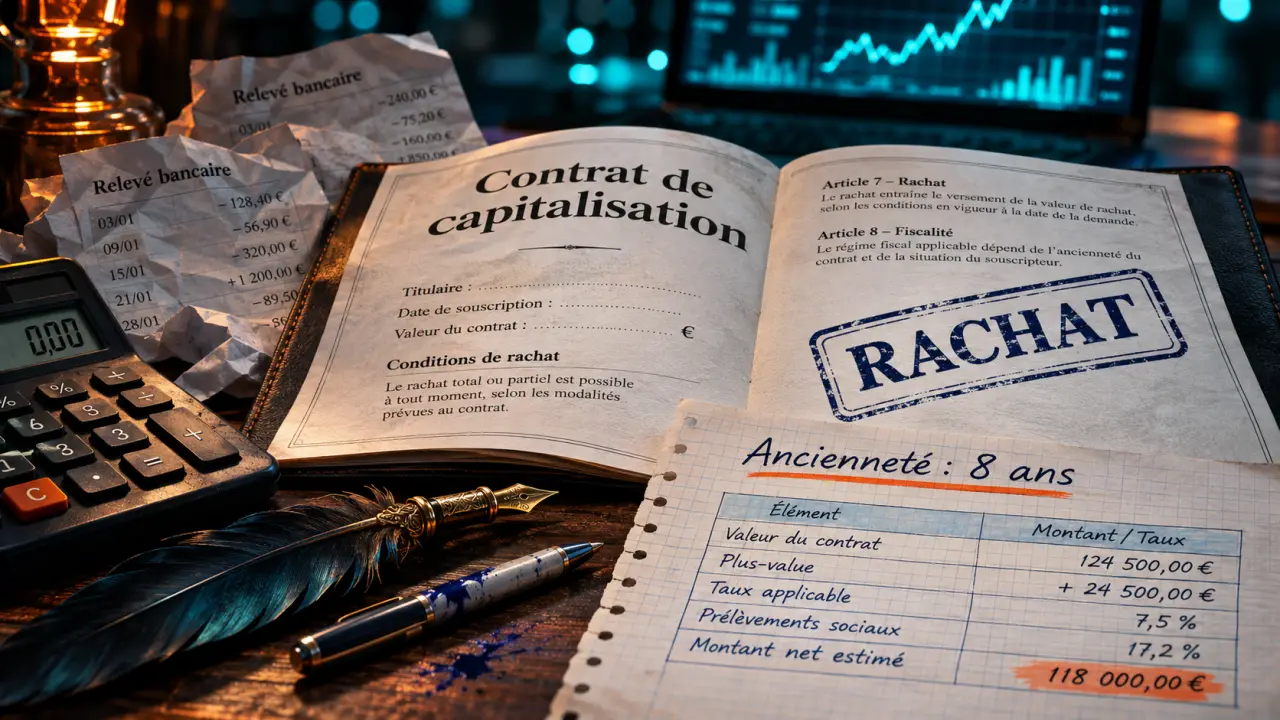
Lors d’un rachat, seuls les gains compris dans le retrait sont imposables
Le contrat de capitalisation permet d’investir sur un fonds en euros et des unités de compte, selon l’offre de l’assureur. Les unités de compte présentent un risque de perte en capital. L’épargne reste accessible par rachat partiel ou total : huit ans constituent un seuil fiscal, pas une durée de blocage.
Pour une personne physique, les gains capitalisés ne déclenchent généralement pas d’impôt sur le revenu tant qu’ils restent dans le contrat. Les prélèvements sociaux peuvent toutefois être prélevés chaque année sur les intérêts du fonds en euros.
Calculer la fraction imposable d’un retrait
Lors d’un premier rachat partiel, le calcul est le suivant : gains retirés = montant du rachat − (primes versées × montant du rachat / valeur du contrat). Après des retraits antérieurs, il faut utiliser les primes restant fiscalement à rembourser, et non reprendre les versements initiaux sans correction.
Exemple : vous avez versé 80 000 €, le contrat vaut 100 000 € et vous retirez 10 000 €. La part de capital est de 8 000 € ; les gains imposables atteignent donc 2 000 €. Avant huit ans, avec des versements relevant du régime récent, une taxation forfaitaire de 30 % représente 600 €, sous réserve des prélèvements sociaux déjà acquittés.
Un rachat total ferme le contrat. L’assiette correspond alors aux gains restant à imposer, et non à l’intégralité de l’épargne récupérée. L’assureur doit fournir le détail fiscal du retrait.
Dates des versements et huitième anniversaire : les taux à distinguer
Un même contrat peut contenir plusieurs compartiments fiscaux. La date d’ouverture fixe son ancienneté ; la date de chaque versement détermine le régime des gains correspondants. Le tableau présente les taux forfaitaires d’impôt sur le revenu, hors prélèvements sociaux, pour les situations courantes.
| Date des primes | Ancienneté du contrat | Taux forfaitaire d’IR |
|---|---|---|
| Avant le 27 septembre 2017 | Moins de quatre ans | 35 % sur option pour le PFL |
| Avant le 27 septembre 2017 | De quatre à moins de huit ans | 15 % sur option pour le PFL |
| Avant le 27 septembre 2017 | Huit ans ou plus | 7,5 % sur option pour le PFL, avec abattement annuel |
| À partir du 27 septembre 2017 | Moins de huit ans | 12,8 % |
| À partir du 27 septembre 2017 | Huit ans ou plus | 7,5 % ou 12,8 %, avec abattement annuel |
Après huit ans, abattement et seuil de 150 000 € se combinent
L’abattement annuel sur les gains retirés est de 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé imposé conjointement. Il est commun aux contrats de capitalisation et d’assurance-vie du foyer. Il ne réduit pas les prélèvements sociaux de 17,2 %.
Pour les versements récents, le taux de 7,5 % dépend du seuil de 150 000 € de primes non remboursées, apprécié par contribuable sur l’ensemble des contrats concernés, et non contrat par contrat. Au-delà, une fraction des gains relève de 12,8 %. La présence de versements anciens peut modifier cette répartition : demandez le calcul à l’assureur.
Dans l’exemple précédent, après huit ans et avec l’abattement entièrement disponible, les 2 000 € de gains ne supportent aucun impôt sur le revenu. Les prélèvements sociaux restent dus : ils représenteraient 344 € si aucun n’avait déjà été acquitté.
Barème progressif et exonérations : vérifier avant de choisir
Pour les gains liés aux versements récents, l’option pour le barème progressif est globale pour les revenus et plus-values entrant dans son champ. Elle ne se choisit donc pas uniquement pour ce contrat. Pour les versements anciens, l’alternative au prélèvement forfaitaire libératoire reste le barème.
Certains événements, comme le licenciement, la retraite anticipée, l’invalidité de deuxième ou troisième catégorie ou la liquidation judiciaire, peuvent ouvrir droit à une exonération d’impôt sur le revenu sous conditions. Les délais, la personne concernée et le traitement social doivent être vérifiés ; une fin de CDD ne doit pas être assimilée automatiquement à un licenciement.
Donner le contrat permet de transmettre sans repartir de zéro
Contrairement à l’assurance-vie, le contrat de capitalisation peut être donné sans rachat préalable. Le donataire conserve son antériorité fiscale : un contrat de plus de huit ans garde cette ancienneté après la donation.
Comprendre la fiscalité d’un rachat d’assurance vie – Découvrez les règles d’imposition et les abattements annuels applicables aux intérêts retirés d’un contrat d’assurance vie.
Les droits de donation sont calculés sur la valeur transmise, après les abattements disponibles. L’abattement entre un parent et un enfant atteint 100 000 €, renouvelable tous les quinze ans ; celui applicable à une donation à un petit-enfant est de 31 865 €.
En démembrement, seule la nue-propriété donnée constitue l’assiette, valorisée selon l’âge de l’usufruitier. À 55 ans, elle représente 50 % de la pleine propriété : pour un contrat de 200 000 €, la base transmise est donc de 100 000 €, avant abattement. Une convention doit encadrer les pouvoirs de gestion et les rachats.
Pensez au contrat comme à une capsule patrimoniale accompagnée de son carnet de bord : acte de donation, valeur déclarée, historique des primes et prélèvements déjà acquittés. Transmettre ces documents avec le placement aide le nouveau titulaire à distinguer ancienneté conservée et nouvelle base fiscale, deux informations essentielles lors du prochain retrait.
Une transmission à titre gratuit peut neutraliser les gains antérieurs pour le calcul de l’impôt sur le revenu lors d’un rachat ultérieur : la valeur retenue pour la transmission devient la référence. Cette « purge » ne signifie ni absence de droits de donation ni remboursement des prélèvements sociaux déjà payés. Faites confirmer le traitement par le notaire et l’assureur.
Au décès, le contrat rejoint la succession mais peut continuer
Le décès ne dénoue pas automatiquement le contrat de capitalisation. Sa valeur au jour du décès entre dans l’actif successoral. Les droits dépendent ensuite du lien de parenté, des abattements et des exonérations applicables, notamment pour le conjoint survivant ou le partenaire de Pacs.
Les héritiers peuvent conserver le contrat avec son ancienneté fiscale, sous réserve des modalités de partage et de gestion. La valeur retenue lors de la succession sert de référence pour déterminer les gains futurs : droits successoraux et impôt sur les gains sont deux calculs distincts.
L’assurance-vie fonctionne autrement : elle est généralement dénouée au décès de l’assuré et verse les capitaux aux bénéficiaires désignés selon un régime spécifique. L’abattement de 152 500 € par bénéficiaire, applicable sous conditions en assurance-vie, ne s’applique pas au contrat de capitalisation. Les deux enveloppes peuvent donc être complémentaires.
IFI, rente et société : trois traitements particuliers
Pour l’IFI, les actifs financiers ne sont pas imposables en tant que tels. En revanche, la fraction représentative d’immobilier taxable détenue via certaines unités de compte peut entrer dans l’assiette. Utilisez la valeur IFI communiquée par l’assureur plutôt que la totalité du contrat ou des supports immobiliers.
Une sortie en rente viagère à titre onéreux suit une logique différente des rachats. La fraction imposable dépend de l’âge à l’entrée en jouissance : 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans et 30 % à partir de 70 ans. Les prélèvements sociaux s’appliquent également à la fraction taxable.
Pour une personne morale soumise à l’IS, il ne faut pas transposer les abattements des particuliers. Eres décrit, pour les contrats concernés, une imposition annuelle fondée sur un rendement théorique calculé à partir de 105 % du TME à la souscription, puis une régularisation au rachat. L’éligibilité de la société et les modalités comptables doivent être validées avec l’assureur et l’expert-comptable.
Avant toute opération importante, réunissez l’historique des versements, les rachats passés et votre situation fiscale. Les contrats anciens, les non-résidents et les transmissions démembrées nécessitent une analyse spécifique.
Articles qui pourraient vous intéresser :
 Est-il dangereux de donner un relevé de compte ? risques et bonnes pratiques
 Business plan Excel : 4 tableaux indispensables pour valider votre rentabilité sur 3 ans
 Investir en bourse avec 50 € par mois : la stratégie pour bâtir un capital durable
 Prévision de trésorerie : encaissements, décaissements et méthode pour piloter 30, 60, 90 jours ou 12 mois