Investir la trésorerie d’entreprise dans l’immobilier : le calcul qui protège le BFR
Investir la trésorerie d’une entreprise dans l’immobilier peut convertir des liquidités disponibles en actif locatif ou en patrimoine immobilier. L’opération ne doit toutefois pas réduire les moyens nécessaires pour payer les charges, financer la croissance ou absorber un retard d’encaissement. La première étape consiste donc à déterminer le montant réellement investissable, puis à choisir un véhicule adapté à l’horizon de détention.
Partir du surplus réel, pas du solde du compte bancaire
Une trésorerie excédentaire ne correspond pas à la somme visible sur le compte professionnel. Elle désigne les fonds restant après le paiement des échéances fournisseurs, des salaires, des impôts, des remboursements d’emprunt et des investissements prévus. Il faut aussi couvrir le besoin en fonds de roulement (BFR), c’est-à-dire le décalage entre les encaissements clients et les paiements nécessaires à l’exploitation.
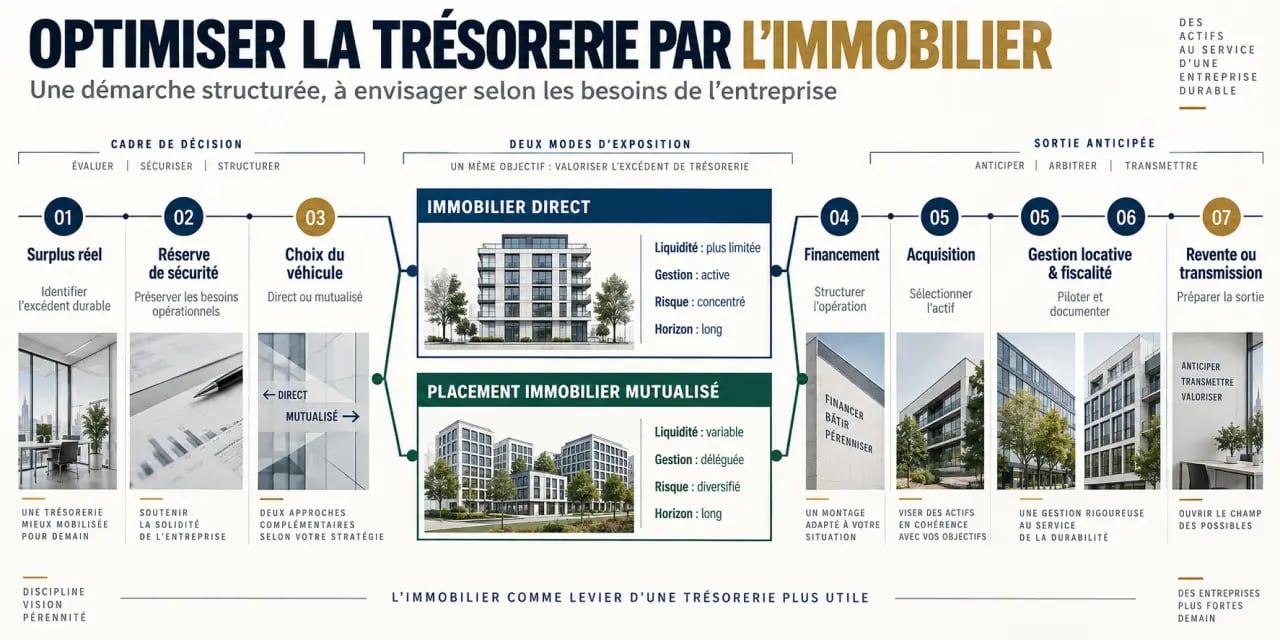
Une méthode prudente consiste à établir un prévisionnel de trésorerie glissant, à recenser les décaissements exceptionnels et à conserver un matelas de sécurité équivalant à 1 à 3 mois de charges fixes. Une entreprise saisonnière, dépendante de quelques clients ou engagée dans un recrutement peut avoir intérêt à retenir une marge plus large. Seul l’excédent dont la société peut se passer durablement devrait être placé à moyen ou long terme.
- Recenser les charges et dettes exigibles à court terme ;
- Projeter les encaissements en intégrant une hypothèse raisonnable de retard ;
- Réserver les budgets consacrés au développement et au renouvellement du matériel ;
- Ne placer que la somme qui ne sera pas nécessaire au fonctionnement de l’entreprise.
Comparer les solutions immobilières selon la liquidité et le temps disponible
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Immobilier direct | Contrôle du bien et des loyers | Gestion, travaux, vacance et revente parfois longue |
| SCPI | Diversification et gestion déléguée | Capital non garanti et liquidité limitée |
| Usufruit temporaire de SCPI | Recherche de revenus sur une durée définie | Pas de récupération de la nue-propriété à l’échéance |
| Locaux utilisés par l’entreprise | Maîtrise de l’outil immobilier | Risque de concentrer activité et patrimoine |
Immobilier direct : pour un projet maîtrisé
L’achat d’un local professionnel ou d’un bien locatif par la société convient lorsque l’entreprise accepte une détention longue et peut suivre le financement, les travaux, les assurances et la relation locative. Le rendement brut ne suffit pas pour juger l’opération. Il faut également intégrer les frais d’acquisition, la fiscalité, l’entretien, la gestion, les périodes sans locataire et les éventuelles remises aux normes.
SCPI et usufruit temporaire : déléguer sans oublier le risque
Les SCPI donnent accès à un patrimoine immobilier mutualisé sans imposer la gestion directe des biens. L’usufruit temporaire de SCPI peut convenir à une société qui recherche des revenus pendant une période définie. Son rendement indicatif est parfois présenté autour de 5 %, sans garantie. Avant de souscrire, il faut examiner la qualité des immeubles, l’endettement, les frais, les règles de revente et la dépendance au gestionnaire.
Choisir la structure de détention avant de signer
La société opérationnelle peut acheter directement, mais ce choix mêle l’activité courante et l’actif immobilier. Une SCI, souvent détenue par le dirigeant, la famille ou une holding, peut isoler le bien et louer les murs à l’entreprise exploitante. Une holding peut aussi recevoir des fonds remontés, puis orienter une allocation patrimoniale. Chaque option modifie la gouvernance, le financement, la transmission et la fiscalité.
La structure choisie détermine qui encaisse les loyers, qui supporte les travaux, qui peut céder les parts et comment les revenus circulent lors d’une retraite, d’une transmission ou de la vente de l’entreprise. Il est préférable de définir ces flux avant l’achat. Un actif rentable peut en effet devenir difficile à séparer de l’exploitation s’il est détenu dans une structure inadaptée.
Les statuts, l’objet social, les pouvoirs du dirigeant et les autorisations nécessaires des associés doivent être vérifiés. Pour analyser un schéma d’acquisition ou une stratégie de détention, un échange avec un spécialiste tel que real invest peut compléter le travail de l’expert-comptable, du notaire et du conseil juridique.
Mesurer le rendement net et l’effet de l’emprunt
Le financement bancaire peut éviter de mobiliser toute la trésorerie. Dans un exemple, la banque finance 80 % d’une opération et l’apport prélevé sur la trésorerie atteint 15 000 €. Cet effet de levier préserve une partie des liquidités, mais il ajoute des échéances, des garanties et une exposition à la hausse du coût du crédit.
Pour comparer deux projets, calculez d’abord le revenu locatif réellement encaissé. Déduisez ensuite les charges non récupérables, la gestion, l’assurance, les travaux provisionnés, les intérêts d’emprunt et les impôts applicables. Selon le régime retenu, l’amortissement comptable du bien et la déduction des intérêts peuvent réduire le résultat imposable, sans supprimer les sorties de trésorerie.
Un projet reste cohérent si l’entreprise peut supporter une baisse des loyers, une période de vacance ou un chantier imprévu. Le rendement affiché ne doit donc pas masquer la trésorerie annuelle réellement disponible après financement et fiscalité.
Arbitrer aussi face au réinvestissement dans l’activité
L’immobilier n’est pas automatiquement le meilleur usage d’un excédent. Une embauche rentable, un nouvel équipement, un stock stratégique ou le développement commercial peuvent produire un retour plus directement lié au savoir-faire de l’entreprise. À l’inverse, un compte à terme conserve une disponibilité supérieure pour les fonds attendus à court terme. Sa durée peut aller de 1 à 60 mois, tandis que l’immobilier demande habituellement un horizon plus long.
Avant toute décision, faites valider le prévisionnel, la capacité d’emprunt, le montage juridique et les hypothèses fiscales. L’objectif est de construire une allocation qui protège la solvabilité de l’entreprise et qui reste compatible avec ses projets. Si le dirigeant prépare aussi sa retraite, l’immobilier peut compléter cette stratégie, à condition de ne pas immobiliser les liquidités nécessaires à l’exploitation.
- Investir la trésorerie d’entreprise dans l’immobilier : le calcul qui protège le BFR - 22 septembre 2026
- Agence SEO internationale : les 5 piliers pour réussir votre déploiement multi-marchés - 21 septembre 2026
- Devenir RH : parcours de formation, niveaux d’accès et réalités du métier - 20 septembre 2026