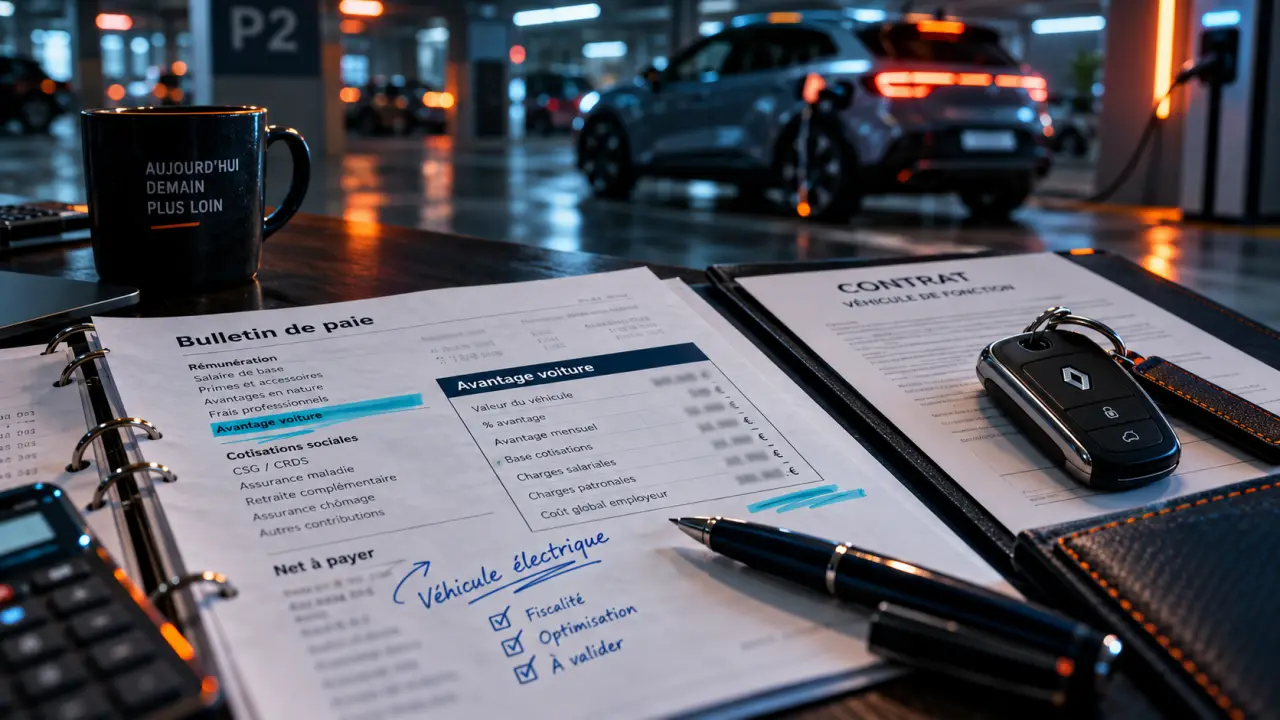
Calcul de l’avantage en nature voiture : les taux varient selon l’achat, la location et la date
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Isabelle Girard — Rédactrice en chef
Le calcul de l’avantage en nature voiture dépend d’abord de l’usage autorisé. Si le salarié peut utiliser le véhicule de fonction pour ses trajets personnels, le week-end ou les vacances, cette mise à disposition devient un élément de rémunération. Son montant doit être évalué, intégré à la paie et soumis aux cotisations sociales ainsi qu’à l’impôt sur le revenu. Le résultat varie selon la date de mise à disposition, le mode de financement, le carburant, l’âge du véhicule et sa motorisation.
Identifier ce qui crée réellement un avantage en nature
Une voiture attribuée exclusivement aux besoins du travail, sans possibilité d’usage personnel, ne crée pas nécessairement d’avantage en nature. En revanche, les trajets domicile-travail, les déplacements de week-end, les vacances ou tout autre usage privé procurent un bénéfice au salarié. Il faut donc distinguer clairement usage professionnel et usage personnel dès l’attribution du véhicule.
L’employeur peut évaluer cet avantage au forfait ou aux dépenses réelles. Le forfait est généralement plus simple à administrer : il applique un pourcentage à une base définie. L’évaluation au réel exige une collecte plus précise des frais et une ventilation justifiable de la part privée. Dans les deux cas, la participation financière éventuellement versée par le salarié réduit le montant de l’avantage évalué.
La date de mise à disposition est déterminante
Le barème applicable dépend de la date à laquelle le véhicule a été mis à disposition du salarié, et non de la seule année de paie. Les modalités ont changé au 1er février 2025. Une même flotte peut donc comprendre des véhicules soumis à des règles différentes au même moment. La date doit être enregistrée dans le dossier du véhicule et dans le fichier de suivi de la paie.
Appliquer le forfait : achat, location et carburant
Pour un véhicule acheté, la base correspond au coût d’achat TTC. Pour un véhicule loué ou pris en LOA, elle correspond au coût global annuel supporté par l’employeur, notamment la location, l’entretien et l’assurance lorsqu’ils sont à sa charge. Lorsque l’employeur paie aussi le carburant utilisé à titre privé, le taux forfaitaire augmente.
| Véhicule mis à disposition depuis le 1er février 2025 | Sans carburant privé payé par l’employeur | Avec carburant privé payé par l’employeur |
|---|---|---|
| Acheté, 5 ans et moins | 15 % du coût d’achat | 20 % du coût d’achat |
| Acheté, plus de 5 ans | 10 % du coût d’achat | 15 % du coût d’achat |
| Loué ou en LOA | 50 % du coût global | 67 % du coût global |
Pour les véhicules mis à disposition avant le 1er février 2025, les taux sont différents : 9 % du coût d’achat pour un véhicule de 5 ans et moins, ou 6 % au-delà de 5 ans. Lorsque l’employeur prend en charge le carburant privé, les taux passent respectivement à 12 % et 9 %. Pour une location ou une LOA, le forfait correspond à 30 % du coût global, ou à 40 % avec prise en charge du carburant privé.
Exemple de calcul annuel et mensuel
Une voiture achetée 30 000 € est mise à disposition depuis le 1er février 2025. Elle a moins de 5 ans et le salarié paie lui-même son carburant personnel. L’avantage annuel forfaitaire est de 30 000 € × 15 %, soit 4 500 €. Sur douze mois complets, le montant à intégrer chaque mois à la paie est donc de 375 €. Si l’employeur paie aussi le carburant privé, le calcul devient 30 000 € × 20 %, soit 6 000 € par an, ou 500 € par mois.
Choisir entre forfait et dépenses réelles sans se tromper
L’évaluation aux dépenses réelles peut être adaptée lorsque l’usage privé est limité et traçable. Elle consiste à retenir les frais annuels effectivement supportés par l’employeur : amortissement du véhicule acheté ou coût de location, assurance, entretien, réparations et carburant, le cas échéant. Ces dépenses sont ensuite affectées selon la proportion correspondant à l’usage personnel.
La formule de travail est la suivante : dépenses annuelles supportées × part d’utilisation privée − participation du salarié. Le résultat correspond à l’avantage annuel, qui doit ensuite être réparti sur les périodes de paie concernées. Les justificatifs, relevés kilométriques et règles de calcul doivent être conservés. Une clé de répartition approximative est difficile à justifier lors d’un contrôle.
Le kilométrage privé permet de mesurer la part du coût qui doit être intégrée à la rémunération. Relever le compteur à la remise des clés, puis lors d’un changement de véhicule, d’affectation ou de contrat, évite qu’un pourcentage annuel masque plusieurs mois d’usage réel. Cette chronologie est particulièrement utile pour les véhicules partagés et les situations d’arrivée ou de départ en cours d’année.
Proratiser dès que la mise à disposition n’est pas annuelle
Un avantage calculé sur une année entière doit être proratisé lorsque le véhicule est remis ou restitué en cours d’année. Il en va de même si le salarié cesse d’y avoir accès pendant une période identifiable. Le fichier de calcul doit donc comporter la date de début, la date de fin éventuelle et le nombre de mois ou de jours retenus. Sans proratisation, l’entreprise risque de déclarer un avantage supérieur à celui réellement accordé.
Véhicule électrique et borne de recharge : les particularités à contrôler
Pour un véhicule 100 % électrique mis à disposition depuis le 1er février 2025, l’évaluation forfaitaire bénéficie d’un abattement de 70 %, plafonné à 4 582 € par an. Au réel, l’abattement est de 50 %, dans la limite de 2 000,30 € par an. L’application de ce régime suppose notamment de vérifier les conditions liées au véhicule, dont l’éco-score requis. Dans les modalités concernées, les frais d’électricité pris en charge par l’employeur ne sont pas intégrés à l’évaluation.
Le traitement de la borne dépend de son emplacement. Une borne mise à disposition sur le lieu de travail est évaluée à 0 € jusqu’au 31 décembre 2027. Au domicile, une borne de moins de 5 ans peut être prise en charge dans la limite de 50 % des dépenses réelles et de 1 043,50 €. Pour une borne de plus de 5 ans, la limite est de 75 % des dépenses réelles et de 1 565,20 €. Les autres frais d’utilisation ou de location sont limités à 50 % des dépenses réelles.
Reporter le montant en paie et sécuriser le suivi
L’avantage en nature voiture est ajouté au salaire brut pour déterminer l’assiette des cotisations sociales et le revenu imposable. Il ne correspond pas à une somme versée sur le compte du salarié. Il s’agit d’une valorisation de l’usage privé dont celui-ci bénéficie. Son effet sur le net à payer dépend donc de la situation de paie, du niveau de rémunération et des prélèvements applicables.
Pour fiabiliser le calcul avantage en nature voiture, un tableau Excel ou un simulateur doit prévoir au minimum :
- la date de mise à disposition et la durée d’utilisation ;
- le statut du véhicule, acheté, loué ou en LOA ;
- le coût d’achat ou le coût global annuel ;
- l’âge du véhicule, la prise en charge du carburant privé et la participation du salarié ;
- le choix entre forfait et dépenses réelles ;
- les conditions propres au véhicule électrique et à la borne.
Des listes déroulantes, une alerte sur les dates et un onglet de synthèse annuelle limitent les erreurs de saisie. Le gestionnaire de paie doit également archiver les contrats de location, factures, relevés kilométriques, décisions d’attribution et justificatifs de recharge. Cette traçabilité du calcul permet de justifier la méthode retenue et de corriger rapidement un changement de véhicule ou de situation du salarié.
- Calcul de l’avantage en nature voiture : les taux varient selon l’achat, la location et la date - 30 septembre 2026
- Marketing de luxe : stimuler les ventes sans diluer le désir - 29 septembre 2026
- Démissionner pour créer son entreprise : validez vos droits avant de partir - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance vie en gestion libre : pilotez vos investissements et optimisez vos rendements
 Robot de trading automatique : 3 critères pour sécuriser votre capital et optimiser vos gains
 Micro-entrepreneur ou auto-entrepreneur : comprendre la fusion et les seuils de revenus
 Pilote Budget calcule le reste à vivre, sans connexion bancaire