Financement d’entreprise : préserver sa trésorerie sans céder tout le contrôle
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
Financer une entreprise consiste à réunir les ressources nécessaires pour investir, démarrer et tenir jusqu’aux premiers encaissements. Le bon montage dépend moins du montant espéré que de trois éléments : l’usage des fonds, la capacité de remboursement et la place que vous souhaitez laisser à de nouveaux associés. Apport, crédit, investisseurs et aides peuvent se compléter, à condition de chiffrer le besoin avant de solliciter les financeurs.
Partir du besoin réel, pas du montant que la banque pourrait prêter
Le financement d’entreprise couvre la création, la reprise, le fonctionnement et le développement d’une activité. L’autofinancement provient des ressources dégagées par l’entreprise. Les apports des fondateurs renforcent ses moyens, tandis que le financement externe fait intervenir une banque, des investisseurs ou le public. Ces ressources n’ont ni les mêmes coûts ni les mêmes contreparties.
Séparer investissements, lancement et cycle d’exploitation
Commencez par recenser les dépenses durables : matériel, aménagements, logiciels, véhicule ou acquisition d’un fonds de commerce. Ajoutez les frais de lancement, les premiers loyers, les assurances et les dépenses commerciales. En reprise, ne limitez pas le calcul au prix d’achat : les investissements à renouveler et la trésorerie nécessaire après la cession comptent aussi.
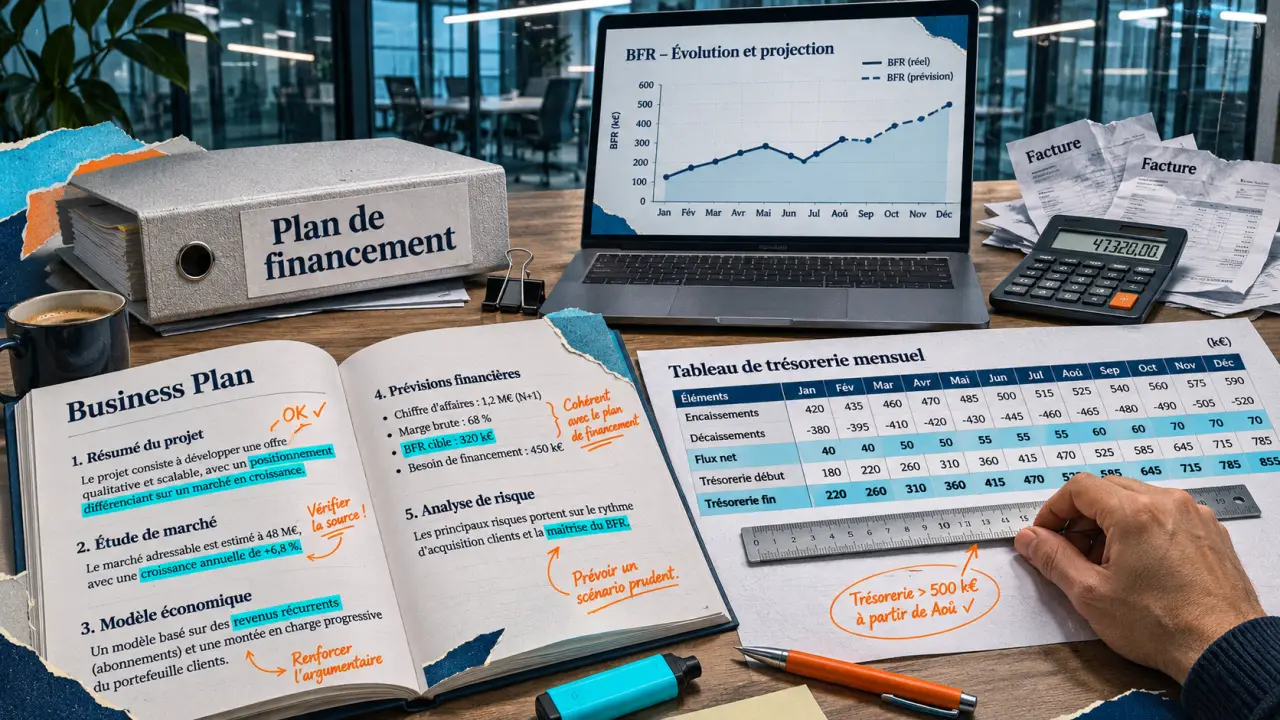
Le besoin en fonds de roulement, ou BFR, correspond notamment à l’argent immobilisé dans les stocks et les créances clients, après prise en compte des dettes fournisseurs. Une activité rentable peut manquer de liquidités si elle règle ses dépenses avant d’encaisser ses ventes. Établissez donc un prévisionnel mensuel intégrant délais de paiement, saisonnalité et marge de sécurité.
Prenez le pouls de votre activité en repérant les semaines où les décaissements se concentrent : salaires, achats de stock, échéances fiscales. Deux entreprises réalisant le même chiffre d’affaires peuvent avoir des besoins très différents si l’une encaisse immédiatement et l’autre après livraison. Ce rythme des flux aide à choisir entre une ressource durable et un financement ponctuel de trésorerie.
Mettre les besoins et les ressources face à face
Le plan de financement rapproche chaque besoin des ressources mobilisables. Distinguez les fonds déjà disponibles, les financements sollicités et ceux seulement envisagés. Une aide demandée n’est pas une ressource acquise. Vérifiez aussi la date de disponibilité : un financement accordé mais versé après une facture ne permet pas de régler celle-ci à temps.
Choisir les contreparties acceptables avant de choisir le financeur
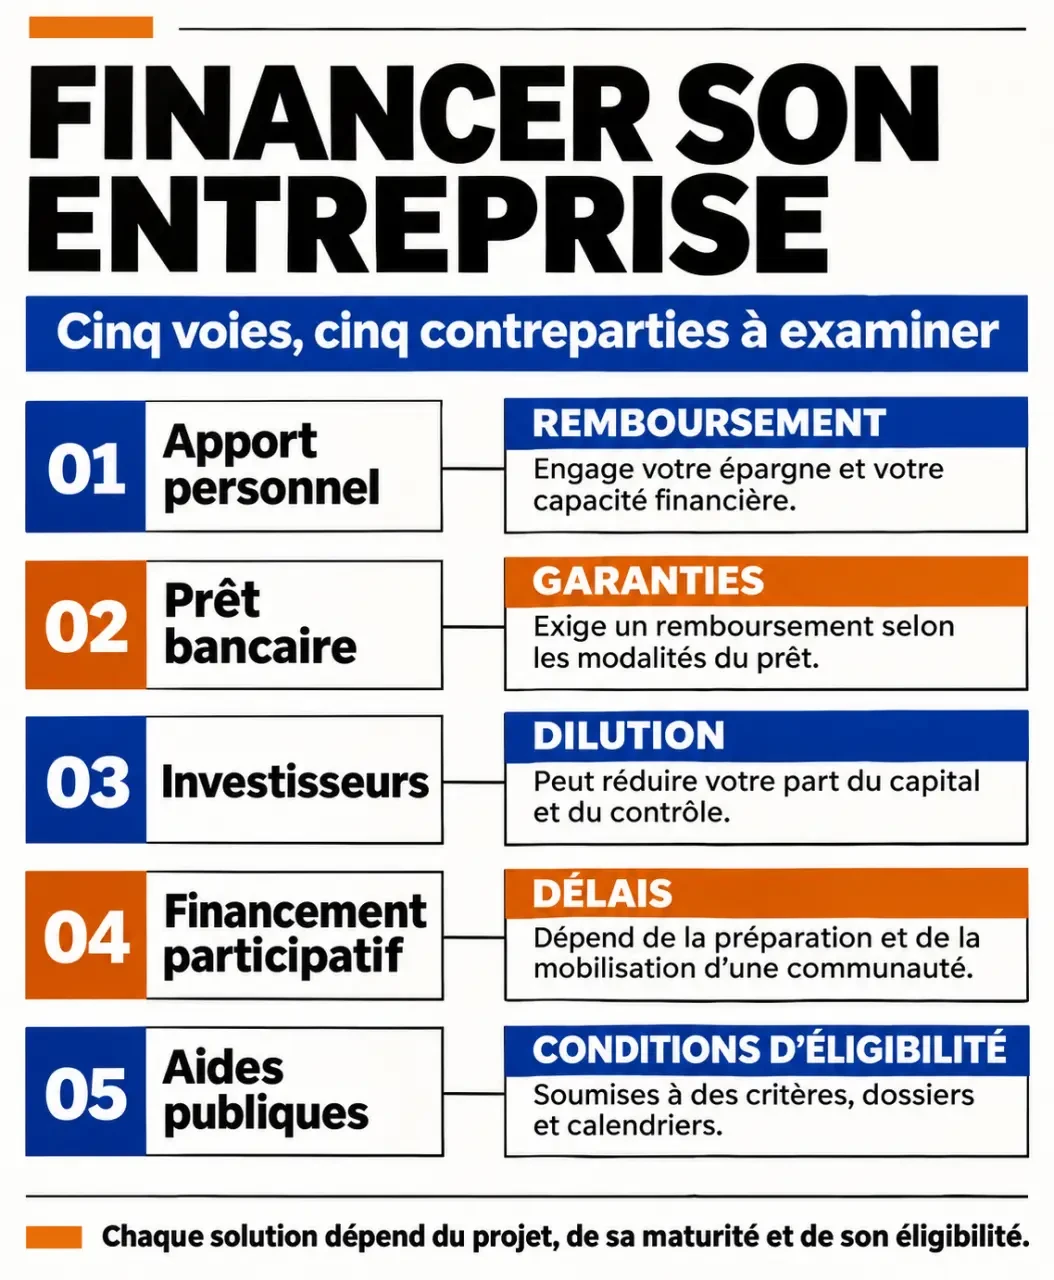
Comparez les solutions selon leur coût global, leurs échéances, les garanties demandées, leur délai d’obtention et leurs effets sur votre autonomie. Un financement peu coûteux peut être inadapté s’il arrive trop tard ; un crédit accessible peut fragiliser l’entreprise si les remboursements précèdent les recettes.
| Solution | Usage pertinent | Contrepartie à examiner |
|---|---|---|
| Apport personnel et autofinancement | Amorcer le projet ou financer progressivement le développement | Épargne mobilisée et réserve personnelle restante |
| Prêt bancaire | Financer des investissements avec des recettes prévisibles | Intérêts, frais, garanties et échéancier |
| Investisseurs | Soutenir une croissance présentant un risque élevé | Dilution du capital et partage des décisions |
| Crowdfunding | Mobiliser une communauté autour d’un projet identifiable | Frais, communication et engagements envers les contributeurs |
| Aides publiques | Compléter un montage éligible à un dispositif | Conditions, calendrier et obligations de justification |
Emprunter si l’activité peut supporter les échéances
Le prêt bancaire professionnel permet notamment de financer des locaux, du matériel ou des véhicules. La banque examine la capacité de remboursement et peut demander des garanties, dont une caution personnelle. Comparez leur portée, pas seulement le taux. Le crédit-bail constitue une autre piste pour certains équipements : l’entreprise paie des loyers et peut disposer d’une option d’achat selon le contrat.
LegalPlace indique que les banques demandent souvent un apport représentant 20 % à 30 % du projet. Cette indication n’est pas une règle universelle : les attentes varient selon le dossier, l’activité et les garanties. Avec peu d’apport, réduire l’investissement initial ou échelonner les achats peut rendre le projet plus finançable sans accumuler les dettes.
Ouvrir le capital ou mobiliser le public
Un business angel ou un fonds investit en échange d’une participation au capital. Il n’existe pas d’échéance de remboursement comparable à celle d’un prêt, mais les associés partagent les droits financiers et la gouvernance. Discutez valorisation, décisions réservées et conditions de sortie avant de signer.
Le crowdfunding prend la forme de dons, de prêts ou d’investissements en actions. Ses conséquences diffèrent donc fortement. Une campagne peut tester l’intérêt commercial, mais exige du temps, une audience et un budget de communication. Intégrez les frais de plateforme ainsi que le coût des contreparties et de leur livraison.
Mobiliser les aides et les proches sans brouiller les règles
Les aides publiques complètent parfois un financement, mais ne remplacent pas la validation économique du projet. Recherchez les dispositifs selon votre implantation, votre secteur, votre situation personnelle et la nature des dépenses. Les régions, les collectivités, les chambres consulaires et les réseaux d’accompagnement peuvent orienter cette recherche.
Distinguez bien les mécanismes : une subvention n’a pas le même fonctionnement qu’une avance remboursable ou qu’un prêt d’honneur. L’ACRE concerne une exonération de cotisations sociales sous conditions ; l’ARCE permet, pour les personnes éligibles, de recevoir une partie des droits à l’assurance chômage sous forme de capital. Vérifiez les règles auprès des organismes compétents, notamment France Travail pour l’ARCE.
Contrôlez le calendrier avant d’engager une dépense : certains dispositifs imposent une demande préalable. Demandez aussi quelles dépenses sont éligibles, quels justificatifs conserver et quelles conditions de cumul s’appliquent. Ne construisez pas votre équilibre de trésorerie sur une date de versement non confirmée.
Formaliser l’argent apporté par les proches
Un proche peut consentir un don, accorder un prêt ou entrer au capital : ces opérations ne sont pas interchangeables. Un associé peut aussi avancer des fonds en compte courant d’associé, qui constitue une dette de la société. Précisez les conditions de remboursement et leur compatibilité avec les autres financements.
Selon Service-Public, un prêt entre proches dépassant 1 500 € doit faire l’objet d’un écrit. Au-delà de 5 000 €, une déclaration au moyen du formulaire n° 2062 est requise selon les modalités applicables, notamment auprès du service des impôts des entreprises avec la déclaration annuelle de résultat lorsque cette procédure s’applique. Plusieurs prêts inférieurs peuvent également devenir déclarables si leur total annuel dépasse ce seuil.
Service-Public mentionne une amende de 150 € en cas de défaut de déclaration ou d’omissions ou inexactitudes. Vérifiez la procédure correspondant à votre situation. Même en famille, consignez le montant, la durée, les intérêts éventuels et l’échéancier pour éviter les malentendus.
Présenter un dossier qui résiste aux questions difficiles
Un financeur cherche à comprendre l’usage de l’argent et les risques qu’il accepte. Votre business plan doit relier clientèle, prix, marge, moyens nécessaires et prévisions financières. Pour une reprise, ajoutez l’analyse des comptes existants et des changements prévus après l’acquisition.
- Documentez les dépenses : devis, conditions fournisseurs, projet de bail et calendrier des investissements.
- Justifiez les recettes : commandes, contrats, tests commerciaux ou hypothèses de vente explicites.
- Présentez les tableaux financiers : plan de financement, compte de résultat prévisionnel et trésorerie mensuelle.
- Clarifiez les engagements : apports disponibles, dettes existantes, garanties proposées et financements encore incertains.
Préparez un scénario dégradé : démarrage plus lent, encaissements retardés ou coûts supplémentaires. Expliquez quelles dépenses pourraient être différées et quelle réserve resterait disponible. Cette démarche montre votre capacité de pilotage, sans garantir l’accord du financeur.
Enfin, comparez les propositions écrites sur une même base et actualisez votre trésorerie après chaque décision. Le montage adapté finance le projet tout en laissant une marge de manœuvre : pour rembourser, absorber les imprévus et conserver un niveau de contrôle compatible avec vos objectifs.