Tontine financière : fonctionnement, risques et fiscalité
Publié par : Claire-Lys d'Aubigné — Rédactrice spécialisée en finance
La tontine financière est un placement collectif à durée déterminée. Vous versez de l’argent dans une association qui le place avec celui des autres adhérents. Au terme, les sommes disponibles sont réparties entre les personnes qui remplissent les conditions prévues, notamment la condition de vie de l’assuré. En contrepartie, l’argent reste généralement bloqué et le capital n’est pas garanti.
Elle ne doit pas être confondue avec la tontine immobilière : celle-ci est une clause insérée dans un acte d’achat, qui organise les droits des acquéreurs sur un bien. La tontine financière sert, elle, à constituer une épargne collective.
Comment fonctionne une tontine financière ?
Une association tontinière réunit des épargnants autour d’une même échéance. Les fonds sont gérés collectivement pendant la vie de l’association. Selon la formule proposée, vous effectuez un versement unique ou des versements périodiques.
Au terme fixé, l’association est dissoute. Les sommes issues de la gestion, après prise en compte des frais et des résultats des placements, sont réparties entre les bénéficiaires admissibles. Le montant que vous recevez n’est donc pas connu au départ : il dépend notamment de la gestion et des règles de répartition.
Pour comprendre une offre, distinguez trois rôles :
- L’adhérent rejoint l’association et effectue les versements prévus.
- L’assuré est la personne dont la vie au terme conditionne les droits lorsque cette condition figure dans l’adhésion.
- Le bénéficiaire d’une protection décès reçoit, le cas échéant, la prestation prévue par cette garantie distincte.
Ces rôles ne doivent pas être confondus : la protection décès ne signifie pas automatiquement que les droits dans la tontine sont transmis aux proches.
Combien de temps l’argent reste-t-il bloqué ?
La tontine vise le long terme. Certaines associations ont une durée de 10 à 25 ans. Il faut toutefois distinguer la durée totale de l’association du temps pendant lequel vous y participez : une adhésion à une association déjà constituée peut avoir une durée différente.
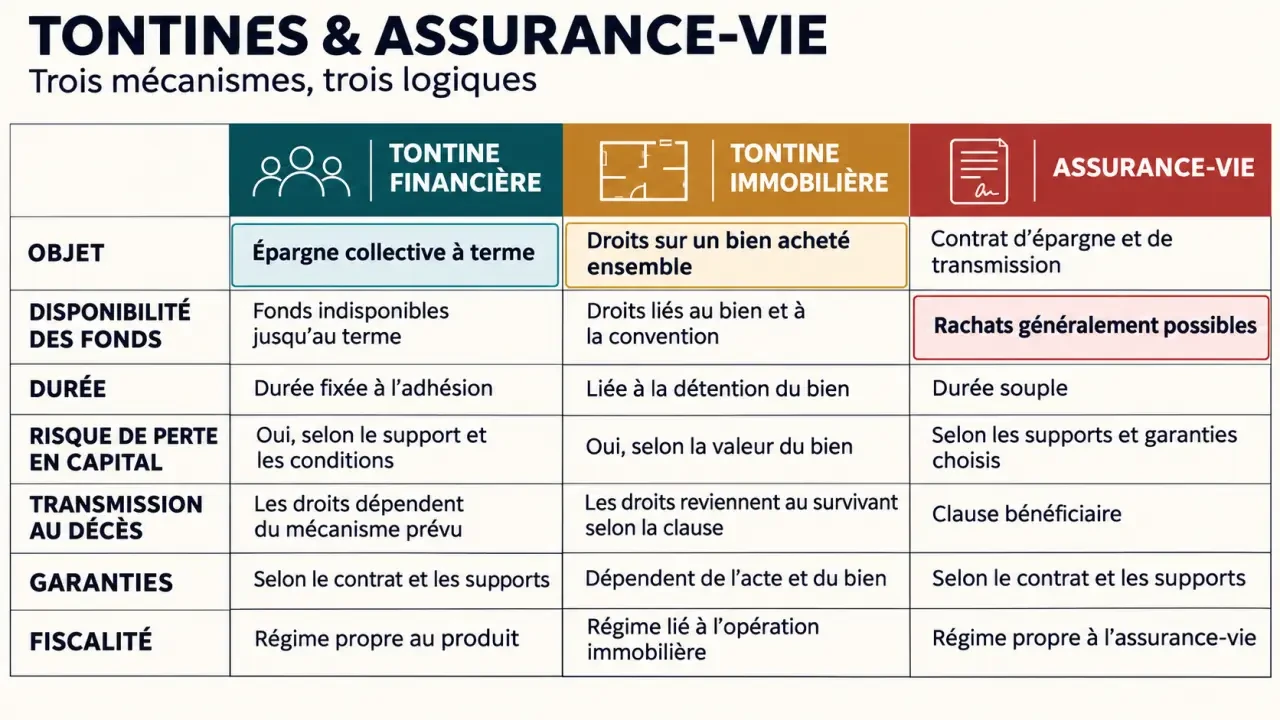
La date de dissolution est le repère essentiel. Il n’existe généralement pas de faculté de rachat anticipé : vous ne pouvez pas retirer une partie de votre épargne pour faire face à une dépense imprévue. Le blocage permet au gestionnaire d’investir avec une échéance connue, sans devoir organiser les sorties individuelles en cours de route.
Exemple : si vous adhérez à une association dont le terme est fixé dans 15 ans, partez du principe que les sommes versées ne seront pas disponibles avant cette date. Un projet immobilier prévu dans cinq ans ne doit donc pas dépendre de cette épargne.
Peut-on arrêter ses versements ?
Selon les formules, des cotisations périodiques peuvent être modifiées ou interrompues. L’argent déjà versé n’est pas pour autant disponible : il reste en principe bloqué jusqu’au terme.
Que devient l’épargne en cas de décès ?
Lorsque l’assuré décède avant l’échéance, les droits liés à la tontine peuvent être mutualisés au profit des autres bénéficiaires admissibles, plutôt que transmis aux héritiers. La condition de vie au terme est donc une différence majeure avec une épargne destinée à la transmission.
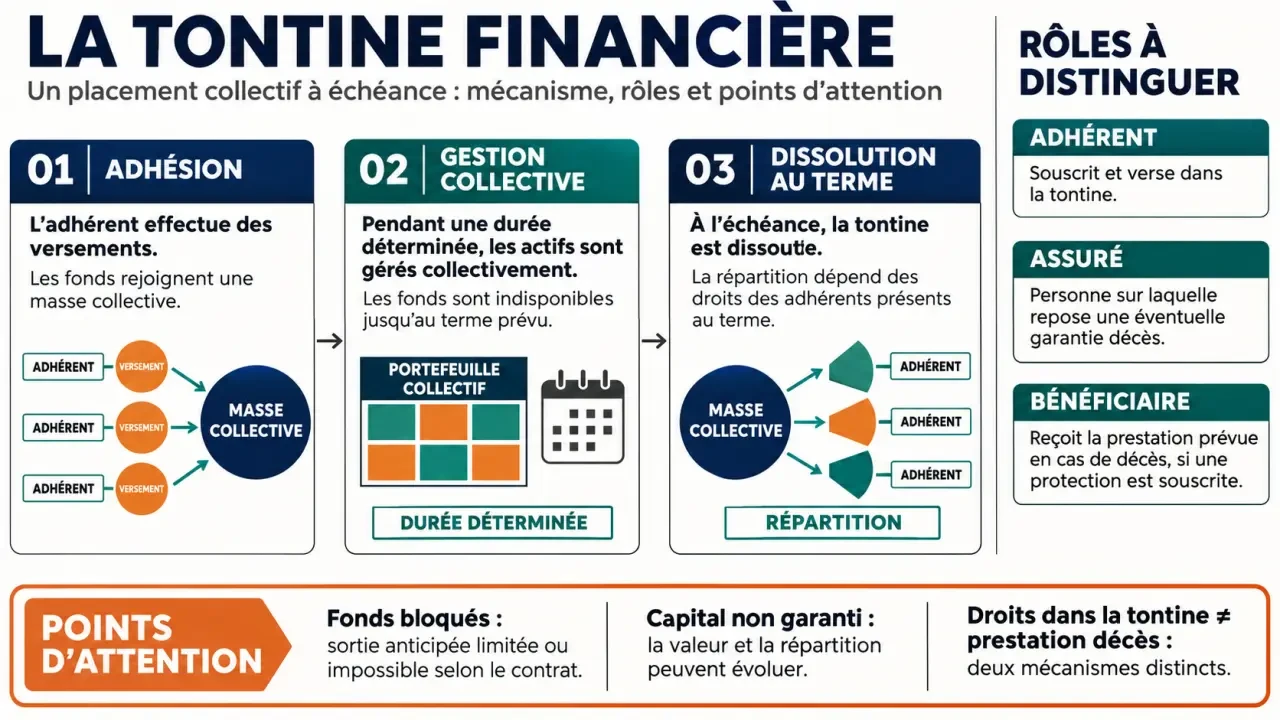
Une contre-assurance ou une assurance décès facultative peut prévoir le versement d’une prestation à un bénéficiaire désigné. Cette couverture est distincte de la part qui aurait été attribuée au terme. Son coût vient en déduction du résultat, et le montant versé en cas de décès peut être inférieur aux sommes attendues de la tontine.
Quels sont les avantages et les risques ?
La gestion collective et l’horizon connu permettent d’envisager des placements de long terme. La mutualisation fait également partie du mécanisme : les droits des personnes décédées avant le terme peuvent profiter aux autres bénéficiaires admissibles. En revanche, cet effet ne constitue ni une promesse de gain ni une protection pour leurs proches.
Principales limites :
- Pas de capital garanti : le montant récupéré peut être inférieur aux sommes versées.
- Pas de rendement minimal garanti : les résultats dépendent des placements et des frais.
- Pas de liquidité avant le terme : l’épargne ne remplace pas une réserve disponible.
- Un risque lié au décès : sans protection adaptée, les proches ne récupèrent pas nécessairement les versements.
- Des frais à intégrer : frais d’adhésion, frais statutaires et coût éventuel d’une assurance décès réduisent le résultat net.
Certaines gestions prévoient une réorientation progressive vers des supports présentés comme plus sûrs lorsque l’échéance approche. Cela ne transforme pas pour autant la tontine en placement garanti.
Quelle fiscalité pour une tontine financière ?
La fiscalité concerne notamment les gains réalisés au terme, et non simplement le montant total reçu. Après huit ans, l’abattement annuel peut atteindre 4 600 € pour une personne seule ou 9 200 € pour un couple, et un taux de 7,5 % peut s’appliquer dans certains contextes. Les prélèvements sociaux s’ajoutent généralement à l’impôt sur les gains.
L’imposition des gains est distincte de celle d’une éventuelle prestation décès, qui relève d’un traitement séparé.
Tontine financière ou assurance-vie : que choisir ?
Les deux solutions peuvent répondre à un objectif d’épargne à long terme, mais elles ne donnent pas la même liberté pendant la détention.
| Critère | Tontine financière | Assurance-vie |
|---|---|---|
| Disponibilité | Sommes bloquées jusqu’au terme | Rachats partiels ou total généralement possibles |
| Garantie | Capital et rendement minimal non garantis | Dépend des supports ; les unités de compte présentent un risque de perte |
| Décès | La condition de vie au terme peut priver les proches des droits ; protection distincte possible | Le contrat prévoit une désignation de bénéficiaire en cas de décès |
| Sortie | Répartition à la dissolution de l’association | Possibilité de retrait pendant la vie du contrat |
| Fiscalité | Gains imposés au terme ; prestation décès éventuelle soumise à un traitement distinct | Traitement distinct des rachats et des prestations en cas de décès |
Si vous souhaitez conserver la possibilité de financer un projet ou de faire face à un imprévu, la souplesse de l’assurance-vie peut être déterminante. Si vous disposez déjà d’une réserve suffisante et acceptez le blocage, la tontine peut être étudiée comme une composante de votre épargne de long terme.
À qui la tontine peut-elle convenir ?
Elle peut intéresser une personne qui prépare un projet éloigné, comme la retraite, et qui accepte de ne pas toucher aux sommes avant l’échéance. Elle peut aussi servir à diversifier une épargne déjà répartie entre plusieurs solutions.
À l’inverse, ce placement est peu adapté si vous devez constituer votre épargne de précaution, si vos revenus sont incertains ou si vous aurez probablement besoin des fonds à une date proche. Il l’est aussi si votre priorité est de transmettre les sommes versées sans souscrire de protection complémentaire.
Les cinq points à examiner avant d’adhérer
- La date exacte de dissolution : mesurez le nombre d’années de blocage à partir de votre adhésion, et non seulement la durée totale de l’association.
- Le calendrier des versements : identifiez la somme initiale, les éventuelles cotisations futures et les conséquences d’un arrêt.
- Les règles de partage : comprenez qui doit être en vie au terme et comment la part attribuée est calculée.
- Le coût complet : additionnez les frais liés à la tontine et le coût de la protection décès éventuelle.
- Votre réserve disponible : gardez hors de la tontine les sommes nécessaires aux imprévus et aux projets prévus avant son échéance.
Questions fréquentes sur la tontine financière
La tontine financière est-elle réglementée ?
Oui. La tontine réglementée relève du Code des assurances. Ce cadre ne supprime pas les risques de placement ni la condition de durée.
Une tontine garantit-elle un bénéfice ?
Non. Ni le capital ni un rendement minimal ne sont garantis. Un gain éventuel dépend des résultats de la gestion, des frais et des règles de répartition.
Est-ce la même chose qu’une tontine immobilière ?
Non. La tontine financière organise une épargne collective. La tontine immobilière est une clause d’un acte d’achat qui concerne les droits sur un bien acquis ensemble.
- Tontine financière : fonctionnement, risques et fiscalité - 9 novembre 2026
- Enterprise Service Management : définition, usages et mise en place - 8 novembre 2026
- Formation efficacité professionnelle : choisir entre gestion du temps et parcours généraliste - 7 novembre 2026